Une entreprise peut vendre, dégager une marge et pourtant ne pas disposer des liquidités nécessaires pour payer ses salariés, ses fournisseurs ou ses échéances fiscales. La gestion de trésorerie évite ce décalage en suivant les sommes qui entrent et sortent, afin de préserver la capacité de l’entreprise à honorer ses engagements au bon moment.
Sommaire
La gestion de trésorerie, un pilotage des flux plutôt qu’un simple solde bancaire
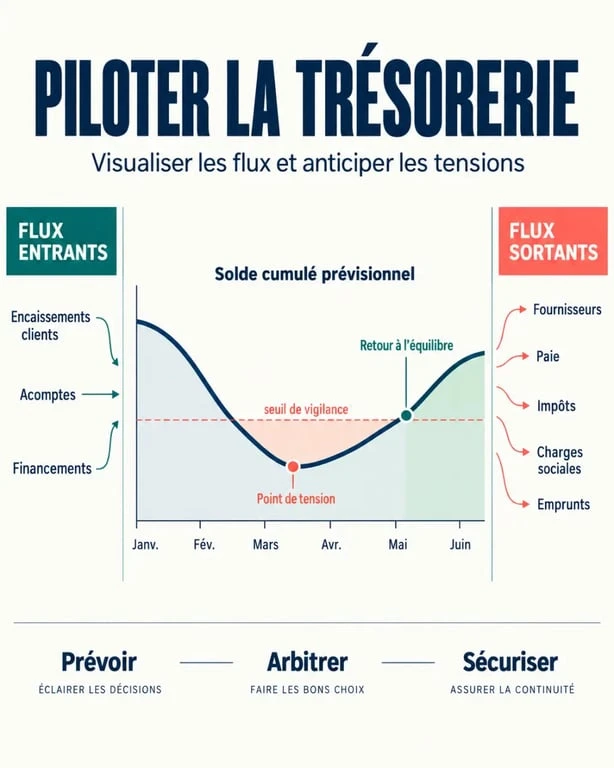
La trésorerie d’entreprise correspond aux liquidités immédiatement disponibles : solde des comptes bancaires, caisse et, selon leur disponibilité, certains placements de court terme. La gestion de trésorerie va plus loin. Elle consiste à recenser, prévoir et arbitrer les encaissements et les décaissements pour connaître le solde futur, pas seulement celui affiché aujourd’hui par la banque.
Concrètement, elle relie les factures clients attendues, les règlements fournisseurs, les prélèvements, la paie, les charges sociales, les impôts, les remboursements d’emprunt et les dépenses exceptionnelles. Son objectif est de repérer à l’avance les périodes où la liquidité risque de devenir insuffisante, puis de choisir une réponse adaptée : relance client, report d’un achat, demande d’acompte ou recherche de financement.
Trésorerie, liquidité et rentabilité : trois notions à ne pas confondre
La liquidité désigne la faculté de régler les dettes arrivant à échéance. La trésorerie est l’un des moyens de disposer de cette liquidité. La rentabilité mesure, quant à elle, la capacité de l’activité à générer un bénéfice. Une entreprise rentable peut donc connaître une tension de cash si ses clients paient tard, si elle finance un stock important ou si ses charges doivent être réglées avant ses ventes.
Cette distinction compte pour le dirigeant : un compte de résultat positif ne garantit pas la solvabilité à court terme. À l’inverse, un solde bancaire temporairement confortable ne suffit pas à conclure que la situation est saine si des échéances importantes arrivent prochainement. La trésorerie se juge donc dans le temps, en rapprochant les disponibilités actuelles des flux attendus.
Pourquoi les tensions de trésorerie apparaissent-elles ?
Les difficultés proviennent rarement d’un seul événement. Elles naissent le plus souvent d’un manque de synchronisation entre les flux entrants et les flux sortants. Sans prévision, une entreprise découvre le problème lorsque le solde bancaire baisse fortement, alors que ses marges de manœuvre sont déjà limitées.
Les décalages de paiement et le poids du BFR
Le besoin en fonds de roulement, ou BFR, représente les ressources immobilisées dans le cycle d’exploitation. Il augmente notamment lorsque les créances clients sont élevées, que le stock est important ou que les fournisseurs sont réglés avant l’encaissement des ventes. Des délais de paiement clients qui s’allongent obligent ainsi l’entreprise à financer son activité pendant l’attente du règlement.
Les impayés, les acomptes insuffisants, une facturation tardive ou un défaut de relance aggravent ce phénomène. À l’inverse, une facturation rapide et des relances suivies peuvent accélérer les encaissements. Négocier des conditions fournisseurs compatibles avec les délais réellement obtenus auprès des clients réduit aussi la pression sur le solde de trésorerie, à condition de préserver la relation commerciale.
Saisonnalité, charges fixes et dépenses concentrées
Une activité saisonnière encaisse parfois sur quelques mois ce qu’elle doit financer toute l’année. Les loyers, salaires, assurances, abonnements et autres charges fixes continuent pourtant de courir en période creuse. Les échéances fiscales et sociales peuvent également concentrer des décaissements significatifs sur une même période.
Une acquisition de matériel, un litige, une baisse imprévue des commandes ou une hausse du coût de financement peuvent alors fragiliser un équilibre déjà tendu. Ces événements ne sont pas toujours évitables. En revanche, leur impact peut être intégré dans une prévision dès qu’ils sont identifiés.
Construire un plan de trésorerie qui alerte avant le découvert
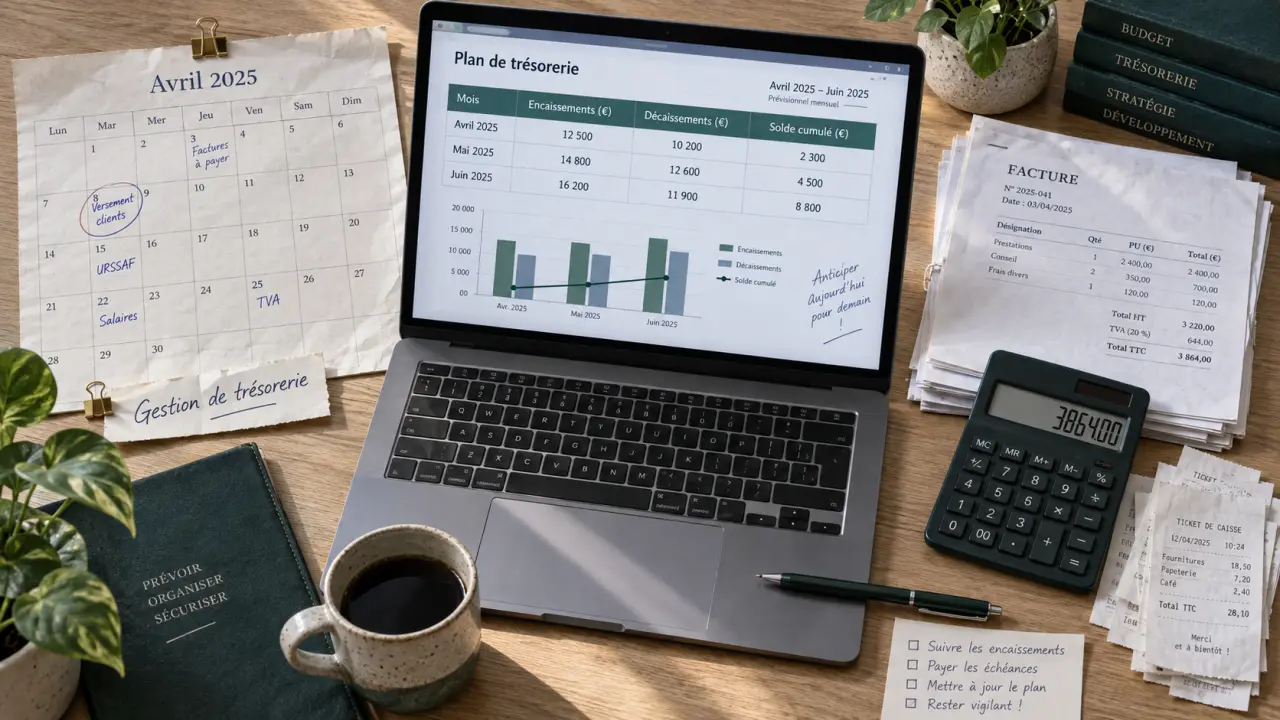
Le plan de trésorerie transforme les données comptables et commerciales en calendrier de liquidité. Il se présente généralement par mois, voire par semaine lorsque l’activité est tendue. Il ne doit pas être confondu avec le budget prévisionnel : le budget estime la performance, tandis que le plan indique quand l’argent sera effectivement encaissé ou payé.
Les étapes d’un tableau utile au quotidien
- Partir du solde initial : relever les liquidités réellement disponibles au début de la période.
- Prévoir les encaissements : ventes au comptant, règlements de factures, acomptes, remboursements ou financements, à leur date probable d’arrivée.
- Recenser les décaissements : achats, sous-traitance, paie, taxes, loyers, emprunts, investissements et frais bancaires.
- Calculer le solde cumulé : il fait apparaître les mois positifs, les creux et leur ampleur.
- Comparer le prévu au réel : chaque écart doit être expliqué puis intégré dans la prévision suivante.
Un tableau fiable n’est pas celui qui donne une illusion de précision. Il distingue les montants certains, probables et incertains. Une facture client annoncée mais non relancée ne doit pas être traitée comme un encaissement garanti. De même, une dépense exceptionnelle connue doit être inscrite dès sa décision, même si elle n’a pas encore été comptabilisée.
Le plan de trésorerie sert surtout à décider suffisamment tôt. En identifiant les semaines où le solde devient vulnérable, il permet de préparer une relance, de décaler un achat non prioritaire, de demander un acompte ou de discuter d’une ligne de financement avant l’urgence. Sa valeur dépend donc autant de la mise à jour des données que de la régularité de son analyse.
Les indicateurs qui donnent une lecture rapide de la situation
Un suivi régulier doit rester lisible. Quelques indicateurs bien compris valent mieux qu’une accumulation de données sans décision associée. Ils mettent en relation le niveau de cash, le cycle client-fournisseur et la fiabilité des prévisions.
| Indicateur | Ce qu’il permet de surveiller | Action possible |
|---|---|---|
| Trésorerie nette | Le niveau de liquidités après prise en compte des concours bancaires à court terme. | Déterminer une réserve minimale et anticiper un besoin de financement. |
| Solde cumulé prévisionnel | Les points de tension à venir dans le plan de trésorerie. | Arbitrer les dépenses ou sécuriser une solution avant le creux. |
| DSO | Le délai moyen d’encaissement des créances clients. | Accélérer la facturation et structurer les relances. |
| DPO | Le délai moyen de règlement des fournisseurs. | Négocier les échéances sans dégrader la relation commerciale. |
| BFR | Les fonds immobilisés par l’exploitation. | Agir sur les stocks, les créances et les dettes fournisseurs. |
Le suivi des écarts entre prévisionnel et réel est tout aussi précieux. Si les encaissements sont systématiquement surestimés ou les dépenses oubliées, le tableau doit être corrigé dans sa méthode, pas seulement dans ses montants. Cette comparaison permet de repérer les hypothèses trop optimistes, les retards récurrents et les postes régulièrement sous-estimés.
Mettre en place une routine durable et choisir les bons outils
Dans une petite structure, le dirigeant peut assurer le suivi avec un tableau de trésorerie et un rapprochement bancaire fréquent. Lorsque les flux se multiplient, une solution de gestion de trésorerie ou un outil connecté à la banque et à la comptabilité facilite la centralisation des données, le contrôle des soldes et la mise à jour des prévisions.
Une organisation simple, mais non négociable
- Facturer sans attendre et suivre les dates de règlement convenues.
- Relancer les créances avant l’échéance, puis documenter les retards.
- Mettre à jour le plan au moins chaque mois, et plus souvent en période sensible.
- Vérifier les opérations bancaires inhabituelles et les frais récurrents.
- Prévoir les échéances fiscales, sociales et les remboursements d’emprunt dans un calendrier partagé.
- Séparer l’excédent durable de la réserve nécessaire à l’exploitation avant tout placement.
Les excédents de trésorerie peuvent être placés sur des supports adaptés à leur horizon de disponibilité, ou servir à réduire une dette coûteuse. L’arbitrage doit préserver la liquidité : immobiliser un montant nécessaire au prochain cycle d’exploitation expose inutilement l’entreprise. Le rendement recherché ne doit donc pas faire oublier les besoins de court terme.
Enfin, l’expert-comptable, le DAF externalisé ou le conseiller bancaire peuvent apporter un regard utile lors d’une croissance rapide, d’un investissement, d’une saisonnalité marquée ou d’une tension persistante. Leur intervention est plus efficace lorsque le plan de trésorerie est déjà tenu : les décisions reposent alors sur des flux datés, des écarts mesurés et non sur une estimation approximative.