La trésorerie nette mesure les liquidités mobilisables à court terme après prise en compte des financements bancaires immédiatement exigibles. Son calcul répond à une question concrète : l’entreprise peut-elle régler ses échéances courantes sans dépendre d’un découvert ? Deux méthodes, fondées sur le bilan, permettent d’obtenir puis de vérifier le même résultat.
Sommaire
Ce que révèle la trésorerie nette dans une entreprise
La trésorerie nette correspond à la différence entre les disponibilités et les dettes financières à court terme. Elle indique la capacité de l’entreprise à faire face à ses décaissements proches : salaires, fournisseurs, charges fiscales et sociales, remboursements ou dépenses imprévues. C’est un indicateur de liquidité, distinct du résultat comptable et de la rentabilité.
Une entreprise peut être rentable tout en connaissant une tension de trésorerie. Cela arrive lorsqu’elle facture beaucoup, mais encaisse tardivement, ou lorsqu’une part importante de ses ressources reste immobilisée dans les stocks. À l’inverse, un bénéfice faible ne signifie pas forcément que les comptes bancaires sont insuffisants à un moment donné.
La différence entre trésorerie, FRNG et BFR
Le fonds de roulement net global, ou FRNG, correspond à l’excédent des ressources stables après le financement des emplois durables. Les ressources stables regroupent notamment les capitaux propres et les emprunts à long terme. Les emplois durables correspondent principalement aux immobilisations. La formule est la suivante : FRNG = ressources stables − emplois durables.
Le besoin en fonds de roulement, ou BFR, représente le financement nécessaire au cycle d’exploitation. Il dépend notamment des stocks, des créances clients, des dettes fournisseurs et des dettes fiscales et sociales. Un délai de paiement client qui s’allonge ou un stock qui augmente accroît généralement le BFR et pèse sur la trésorerie.
Ces trois indicateurs peuvent être comparés à une circulation d’eau. Le FRNG est la réserve du bassin, le BFR correspond à l’eau retenue dans les canalisations du cycle d’exploitation, et la trésorerie nette est ce qui reste disponible à la sortie. Une activité en croissance peut donc réduire les liquidités si les encaissements progressent moins vite que les stocks et les créances. Cette lecture permet de distinguer un problème de structure financière d’un décalage temporaire de flux.
Les 2 méthodes de calcul de la trésorerie nette
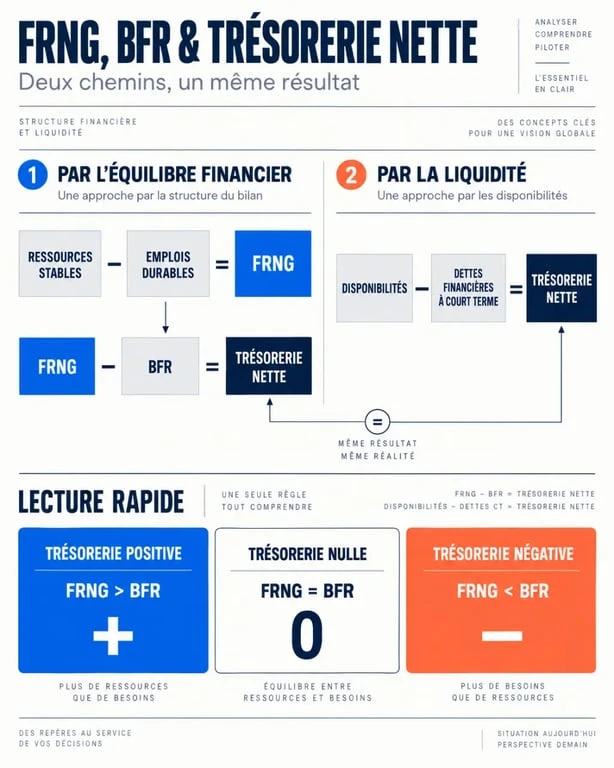
Les deux formules apportent des éclairages différents. La première analyse l’équilibre financier à partir du haut du bilan fonctionnel. La seconde part directement des liquidités et des concours bancaires. Elles doivent aboutir au même montant. En cas d’écart, il faut vérifier le classement des postes et les données utilisées.
| Méthode | Formule | Ce qu’elle permet d’analyser |
|---|---|---|
| Par le haut du bilan | Trésorerie nette = FRNG − BFR | L’équilibre entre ressources stables et besoins d’exploitation |
| Par le bas du bilan | Trésorerie nette = disponibilités − dettes financières à court terme | Les liquidités accessibles et les financements à rembourser à court terme |
Calculer à partir du FRNG et du BFR
La formule de référence est : trésorerie nette = fonds de roulement net global − besoin en fonds de roulement. Si le FRNG est supérieur au BFR, l’entreprise conserve un excédent de trésorerie. Si le BFR absorbe davantage de ressources que le FRNG n’en dégage, la trésorerie devient négative.
Pour déterminer le BFR, on retient habituellement les actifs circulants liés à l’exploitation, puis on en déduit les dettes à court terme liées à cette activité : BFR = actifs circulants − dettes à court terme. Les disponibilités et les dettes financières de trésorerie restent à part lorsque l’objectif est ensuite de retrouver la trésorerie nette par le bas du bilan.
Calculer à partir des disponibilités et des dettes financières
La seconde formule est : trésorerie nette = disponibilités − dettes financières à court terme. Les disponibilités comprennent les soldes en banque, la caisse et les valeurs mobilières de placement rapidement mobilisables. Les dettes financières à court terme incluent notamment les découverts, les concours bancaires courants et les comptes courants d’associés remboursables à tout moment.
Cette approche permet de vérifier rapidement la situation présentée dans un bilan. Elle ne remplace toutefois pas l’analyse du FRNG et du BFR. Elle indique le montant disponible, mais n’explique pas à elle seule pourquoi celui-ci augmente ou se dégrade.
Exemple de calcul à partir d’un bilan
Considérons une entreprise dont le bilan présente les postes suivants : immobilisations de 1 000, capitaux propres de 500, dettes financières à long terme de 600, stocks de 100, créances clients de 200, dettes fournisseurs de 400, disponibilités de 350 et concours bancaires courants de 150.
Vérifier le résultat par le haut du bilan
- Calcul du FRNG : les ressources stables s’élèvent à 1 100, soit 500 de capitaux propres et 600 de dettes financières à long terme. Après déduction de 1 000 d’immobilisations, le FRNG est de 100.
- Calcul du BFR : 100 de stocks + 200 de créances clients − 400 de dettes fournisseurs. Le BFR est de −100.
- Calcul de la trésorerie nette : 100 − (−100) = 200.
Contrôler par le bas du bilan
Les disponibilités s’élèvent à 350 et les concours bancaires courants à 150. Le calcul donne donc : 350 − 150 = 200. Les deux méthodes confirment une trésorerie nette de 200.
Ce contrôle croisé est utile lors de l’élaboration d’un prévisionnel financier, d’une reprise d’entreprise ou de l’analyse d’un bilan fonctionnel. Il réduit le risque de conclure à partir de postes incomplets ou mal classés.
Interpréter le résultat sans conclusions hâtives
| Résultat | Lecture financière | Point de vigilance |
|---|---|---|
| Trésorerie nette positive | Le FRNG couvre le BFR et laisse des liquidités disponibles. | Vérifier que l’excédent ne provient pas d’une cession d’actifs ou d’un sous-investissement. |
| Trésorerie nette nulle | Les ressources couvrent exactement les besoins. | La moindre hausse du BFR ou le moindre retard client peut créer une tension. |
| Trésorerie nette négative | Les besoins excèdent les ressources mobilisables. | Distinguer un décalage ponctuel d’une insuffisance durable de financement. |
Une trésorerie positive apporte une marge de manœuvre, mais ne garantit pas une santé financière parfaite. Elle peut être temporaire, liée à un emprunt récemment obtenu ou à une cession. Elle peut aussi masquer un niveau d’investissement insuffisant. À l’inverse, une trésorerie négative peut rester ponctuellement gérable dans une activité aux encaissements réguliers, mais elle devient préoccupante lorsqu’elle repose durablement sur le découvert bancaire.
Réagir à une trésorerie nette faible et organiser le suivi
Pour améliorer une trésorerie nette insuffisante, il faut agir sur les deux composantes de la formule : augmenter le FRNG ou réduire le BFR. Les actions dépendent de l’origine du déséquilibre. Il faut donc examiner les flux et le cycle d’exploitation, plutôt que de se limiter au solde bancaire.
- Accélérer le recouvrement des créances clients et sécuriser les conditions de paiement.
- Réduire les stocks excédentaires sans compromettre les ventes ou la production.
- Négocier des délais de règlement fournisseurs cohérents avec le cycle d’encaissement.
- Financer les investissements durables par des ressources longues plutôt que par des crédits de trésorerie.
- Renforcer les capitaux propres, rechercher un financement adapté ou préserver une part d’autofinancement.
- Établir un budget de trésorerie pour anticiper les encaissements et les décaissements à venir.
Le calcul peut être réalisé lors de la création ou de la reprise d’une entreprise, puis à chaque clôture comptable. En pratique, un suivi mensuel est souvent utile. Lorsque les flux sont tendus, un suivi hebdomadaire, voire journalier, devient nécessaire. Associer la trésorerie nette à un budget prévisionnel permet de détecter une difficulté de paiement avant le bilan annuel.