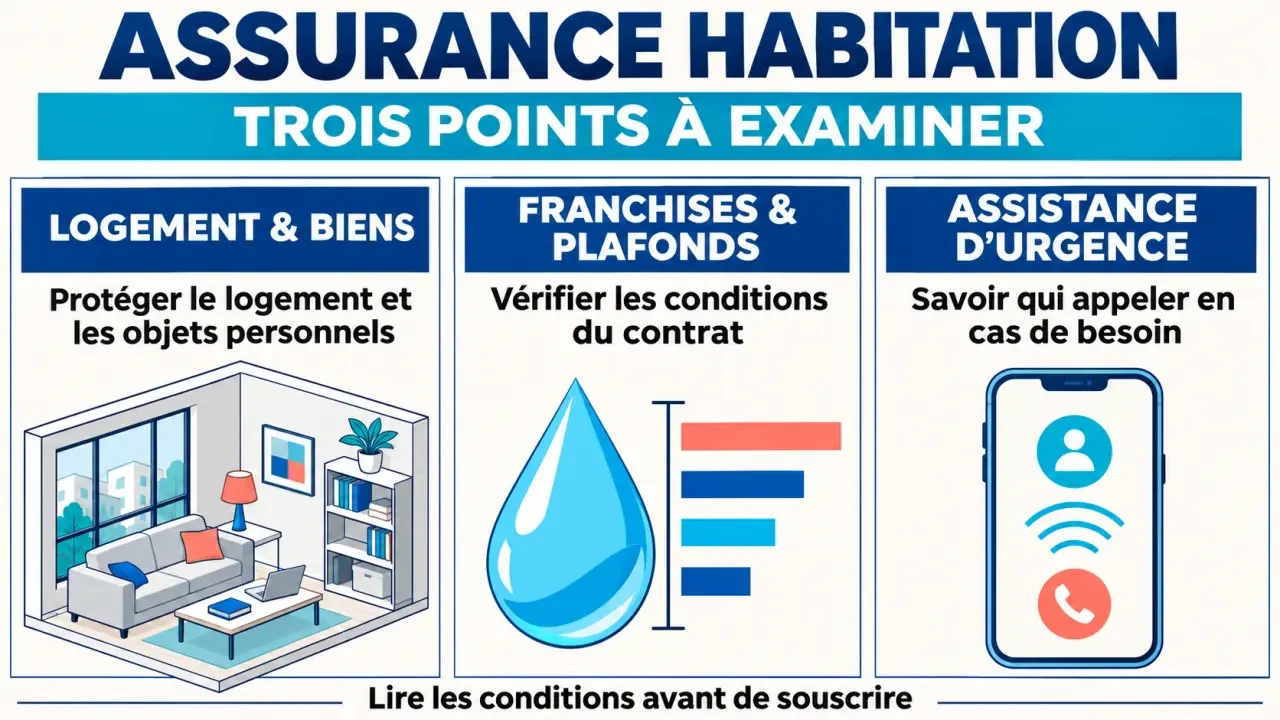
L’assurance habitation MAIF associe une protection du logement et des biens à des services d’assistance, avec une offre dédiée aux jeunes et aux étudiants. Pour obtenir un devis ou consulter votre contrat, rendez-vous sur le site officiel MAIF, dans la rubrique habitation, ou dans votre espace personnel si vous êtes déjà assuré. Avant de souscrire, trois points méritent votre attention : les événements couverts, le reste à charge et les modalités de dépannage.
Sommaire
Du logement aux biens personnels : ce que les garanties protègent
Les garanties présentées par la MAIF couvrent notamment les grands risques domestiques : dégât des eaux, incendie, explosion ou implosion et événements climatiques. Leur application dépend toutefois de la formule retenue, de l’origine du dommage et des conditions du contrat. Le nom d’une garantie ne suffit pas à connaître toute son étendue.
| Événement | Protection à examiner | Point de vigilance |
|---|---|---|
| Dégât des eaux | Dommages au logement et aux biens, recherche de fuite selon les conditions | Distinguer la recherche, la réparation de la fuite et celle des dégâts |
| Incendie, explosion ou implosion | Remise en état et biens mobiliers endommagés | Vérifier les modalités d’évaluation et les exclusions |
| Tempête, grêle, neige, foudre | Dommages liés aux événements climatiques garantis | Contrôler les critères de reconnaissance de l’événement |
| Catastrophes naturelles | Dommages entrant dans le régime applicable | Vérifier la reconnaissance officielle et la franchise applicable |
Une même fuite peut entraîner plusieurs dépenses différentes
Une canalisation fuit, le parquet se déforme et un meuble est abîmé : ces conséquences ne correspondent pas nécessairement à une seule ligne de garantie. La recherche de fuite, la réparation de la canalisation et la remise en état des biens doivent être examinées séparément. Demandez précisément quels frais sont couverts avant de faire engager des travaux non urgents.
La localisation des objets compte également. Des biens mobiliers dans une cave ou une dépendance peuvent relever de limites particulières. Lors du devis, signalez ces espaces et leur contenu plutôt que de supposer qu’ils bénéficient automatiquement de la même protection que les pièces principales.
Franchises et plafonds : lire le devis en euros réellement remboursés
La cotisation ne permet pas, seule, de comparer deux assurances habitation. La franchise correspond à la part du dommage qui reste à votre charge, selon les règles du contrat. Le plafond fixe la limite d’indemnisation. À cela peuvent s’ajouter une déduction pour vétusté et des conditions de remplacement des biens.
Des montants de 100 €, 380 €, 500 € et 1 000 € apparaissent dans les informations relatives aux garanties MAIF. Ils ne constituent pas un barème unique applicable à tous les assurés : sans leur intitulé contractuel, il serait trompeur de les présenter comme une franchise générale ou un plafond commun. Faites préciser, sur votre proposition, à quelle garantie correspond chaque somme.
- La franchise par événement : est-elle identique pour un dégât des eaux et pour un autre dommage ?
- Le capital mobilier : correspond-il à la valeur de l’ensemble de vos affaires ?
- Les limites particulières : certains objets ou lieux de stockage ont-ils un plafond distinct ?
- Le mode d’indemnisation : tient-il compte de l’âge du bien et exige-t-il un justificatif de remplacement ?
Considérez votre contrat comme un filet : sa solidité dépend aussi de la taille de ses mailles. Un capital mobilier élevé ne compense pas forcément une limite trop basse pour les objets entreposés en cave. Faites un inventaire par emplacement — séjour, chambre, cave, dépendance — puis confrontez chaque groupe aux garanties. Cette méthode révèle des trous de couverture qu’un simple total en euros masque facilement.
Pour comparer avec un autre assureur, demandez des devis fondés sur le même logement, les mêmes occupants et une valeur de mobilier équivalente. Sinon, une cotisation inférieure peut simplement correspondre à une protection moins étendue.
Urgence et réparation : deux prises en charge à ne pas confondre
L’assistance MAIF est annoncée 24h/24, notamment pour des besoins de serrurerie, plomberie, électricité et chauffage. Le dispositif présenté prévoit l’envoi d’un professionnel, avec prise en charge du déplacement et de la première heure de main-d’œuvre dans les conditions prévues. Cela ne signifie pas que toutes les pièces et toutes les réparations sont gratuites.
Appeler l’assistance avant de commander un dépannage
Avant de solliciter vous-même un professionnel, contactez le service d’assistance par le canal indiqué dans votre contrat ou votre espace personnel. Faites confirmer l’éligibilité de l’urgence, les frais couverts et les dépenses éventuelles à régler. Une disponibilité téléphonique permanente ne garantit pas un délai d’arrivée identique partout ni pour chaque situation.
Si un danger immédiat menace les personnes, la priorité reste la mise en sécurité et, si nécessaire, l’appel aux secours. Couper l’eau ou l’électricité peut limiter les dommages, mais uniquement si vous pouvez le faire sans risque.
Artisan agréé ou indemnisation directe : faire confirmer le choix
Pour un sinistre garanti, la MAIF présente la possibilité de recourir à un artisan agréé ou à une indemnisation directe, notamment lorsque l’assuré réalise lui-même certaines réparations. Ne considérez donc pas l’artisan agréé comme systématiquement imposé. Demandez néanmoins l’accord de l’assureur sur la solution retenue, le devis et les modalités financières avant le début des travaux.
Une réparation effectuée par vos soins ne signifie pas que votre temps sera remboursé au tarif d’un professionnel. Faites préciser les justificatifs attendus, les fournitures prises en compte et le montant accepté.
Jeunes, étudiants, colocataires : déclarer la situation réelle
La MAIF propose une assurance habitation dédiée aux jeunes et aux étudiants. Son intérêt doit s’apprécier au regard des conditions d’éligibilité et du logement occupé, et pas seulement de son intitulé. Vérifiez notamment les critères d’âge, le statut demandé et les caractéristiques du logement admissible auprès de l’assureur.
Dans un premier studio, la valeur des affaires est souvent sous-estimée. Additionnez ordinateur, téléphone, vêtements, vaisselle, petit électroménager et mobilier. Même sans objets de grande valeur, leur remplacement simultané peut représenter une dépense importante.
- En colocation : faites confirmer qui est assuré et comment les colocataires doivent être déclarés.
- En logement meublé : distinguez vos biens de ceux appartenant au bailleur.
- En cas de changement de situation : signalez un déménagement, un nouvel occupant ou un usage différent du logement.
Demandez aussi qui bénéficie de la responsabilité civile et dans quelles situations elle intervient. La protection de vos propres biens et la couverture des dommages causés à autrui répondent à des besoins différents : l’une ne remplace pas l’autre.
Du devis au sinistre : obtenir des réponses utilisables
Pour préparer votre demande, rassemblez l’adresse, la surface, le nombre de pièces, le statut d’occupation, les dépendances et une estimation du mobilier. Demandez ensuite les conditions générales et les conditions particulières proposées. Les réponses décisives doivent se retrouver dans les documents contractuels, notamment les exclusions, franchises et plafonds.
Les exclusions méritent une lecture concrète : demandez comment sont traités un défaut d’entretien, une infiltration progressive ou des travaux en cours. Ces situations doivent être examinées selon les clauses exactes, sans conclure qu’elles sont toujours couvertes ou systématiquement exclues.
Après un sinistre, sécurisez les lieux, photographiez les dommages et conservez factures, devis et échanges. Déclarez l’événement dans le délai applicable à votre garantie, puis demandez si une expertise ou un accord préalable est nécessaire avant réparation. Évitez de jeter les biens abîmés avant les consignes de l’assureur, sauf nécessité de sécurité ou d’hygiène.
Enfin, évaluez le service client sur des critères pratiques : interlocuteur identifié, explication du calcul d’indemnisation et suivi du dossier. Les avis peuvent éclairer ces aspects, mais ne garantissent pas l’issue d’un futur sinistre. Le bon choix est celui dont vous comprenez les limites autant que les protections.