Le taux d’une assurance vie ne se résume pas au pourcentage mis en avant dans une publicité. Il faut distinguer le rendement du fonds en euros, la performance des unités de compte et le gain réellement conservé après frais et prélèvements. Pour comparer deux contrats, le bon réflexe consiste donc à examiner ce que le taux rémunère, ce qu’il déduit et les conditions nécessaires pour l’obtenir.
Un taux attractif peut être intéressant, mais pas s’il impose une prise de risque incompatible avec votre projet. Voici les points à vérifier pour passer du chiffre annoncé à une décision d’épargne cohérente.
Sommaire
Un contrat d’assurance vie peut afficher plusieurs rendements
L’assurance vie est une enveloppe dans laquelle vous choisissez différents supports d’investissement. Elle n’a donc pas nécessairement un taux unique. Deux personnes détenant le même contrat peuvent obtenir des résultats différents selon leur répartition entre supports, leurs dates de versement et les opérations réalisées.
Le fonds en euros : un taux annuel à lire avec précision
Le fonds en euros bénéficie d’une garantie du capital par l’assureur, selon les conditions prévues au contrat. Il faut notamment vérifier si cette garantie s’entend avant ou après les frais de gestion. Son taux de rendement est généralement communiqué une fois l’année écoulée : le taux passé n’est pas une promesse pour l’année suivante.
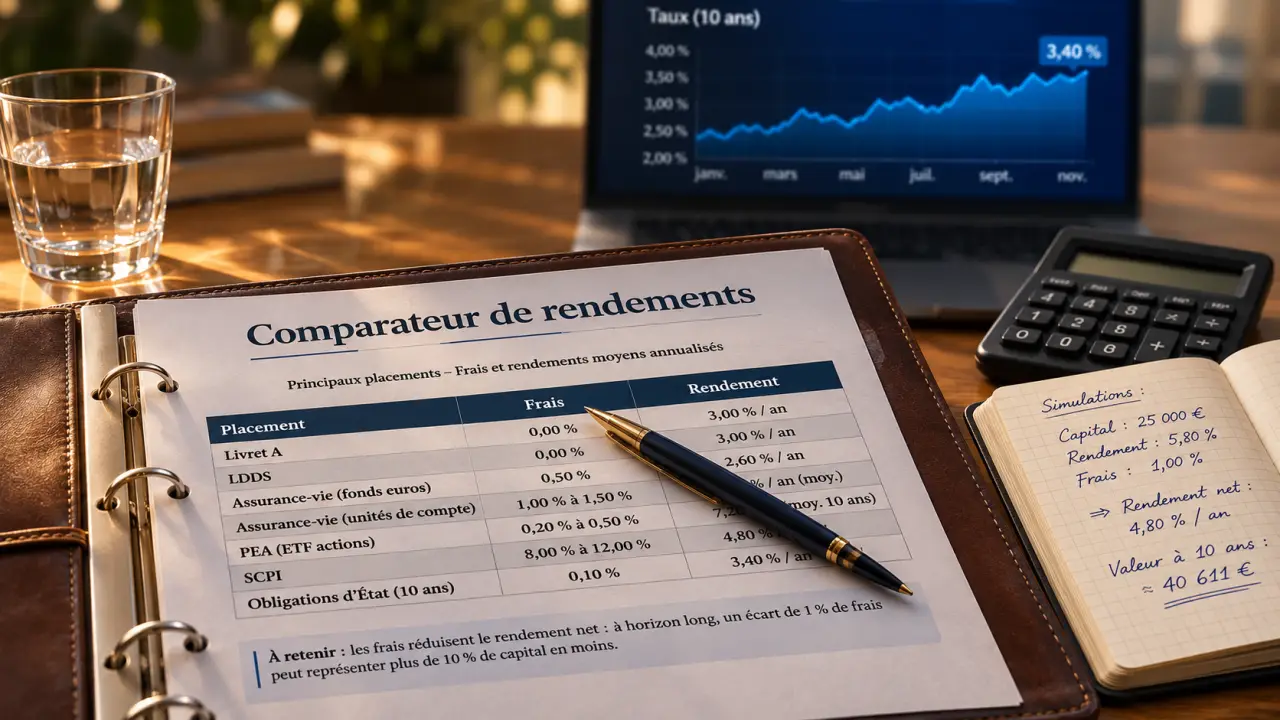
Le rendement annoncé est habituellement net des frais de gestion du fonds, mais avant prélèvements sociaux et éventuelle fiscalité. Cette présentation doit néanmoins être confirmée dans la documentation. Le taux de base peut aussi différer du taux bonifié réservé à certains versements ou à une allocation particulière.
Les unités de compte : une performance, pas un taux garanti
Les unités de compte peuvent donner accès à des fonds investis en actions, en obligations ou en immobilier, notamment. Leur valeur évolue à la hausse comme à la baisse. L’assureur garantit généralement le nombre d’unités détenues, et non leur valeur : une perte en capital est possible.
Pour ces supports, parler de performance est plus juste que parler de taux. Une hausse observée sur une année ne suffit pas à apprécier leur intérêt : la durée de placement, les fluctuations et les frais doivent également entrer dans la comparaison.
Du taux annoncé au gain réellement conservé
Comparer des rendements suppose d’utiliser la même base. Un taux net de frais de gestion ne peut pas être rapproché directement d’une performance brute. Il faut aussi séparer la rémunération du support de la rentabilité de votre versement : les frais prélevés à l’entrée peuvent créer un écart dès le départ.
Les frais qui modifient le résultat
Selon le contrat et les supports choisis, plusieurs couches de frais peuvent intervenir. Certaines sont déjà intégrées à la performance publiée, d’autres non. L’enjeu n’est donc pas de tout soustraire une seconde fois, mais de comprendre ce que chaque chiffre inclut.
- Les frais sur versement réduisent la somme effectivement investie.
- Les frais de gestion du contrat sont prélevés selon les modalités propres au fonds en euros et aux unités de compte.
- Les frais internes des supports pèsent sur leur performance et sont généralement intégrés dans leur valeur.
- Les frais d’arbitrage ou de gestion pilotée peuvent s’ajouter lorsque ces opérations ou services sont facturés.
Exemple purement illustratif : sur un versement de 10 000 euros soumis à 2 % de frais d’entrée, seuls 9 800 euros sont investis. Si cette somme produit ensuite 3 % sur une année complète, nets de frais de gestion mais avant prélèvements, elle atteint 10 094 euros. Le gain par rapport au versement initial est alors de 94 euros, et non de 300 euros.
Prélèvements sociaux et impôt : deux lectures distinctes
Les prélèvements sociaux réduisent également le gain conservé. Leur traitement dépend notamment du support et de la situation du souscripteur. Pour le fonds en euros, ils sont généralement prélevés lors de l’inscription annuelle des intérêts.
L’impôt sur le revenu intervient en principe lors d’un rachat, sur la part de gains comprise dans la somme retirée, et non sur l’intégralité du retrait. Le régime applicable dépend notamment de l’ancienneté du contrat, des dates de versement et de votre situation fiscale. Un rendement après impôt ne peut donc pas être universel.
Les taux bonifiés doivent être comparés avec leurs conditions
Une offre promotionnelle peut améliorer la rémunération du fonds en euros, mais son intérêt dépend de son périmètre. Le chiffre le plus visible n’est pas toujours applicable à toute l’épargne, pendant toute l’année ou sans contrepartie.
| Point à vérifier | Question à poser avant de verser |
|---|---|
| Versements concernés | Le bonus porte-t-il uniquement sur les nouveaux versements ou aussi sur l’encours existant ? |
| Durée d’application | S’applique-t-il une année entière, au prorata ou pendant une période déterminée ? |
| Part en unités de compte | Faut-il investir une proportion minimale sur des supports non garantis ? |
| Plafond | La rémunération majorée est-elle limitée à un montant précis ? |
| Maintien des conditions | Un retrait ou un arbitrage peut-il entraîner la perte du bonus ? |
Lorsqu’un bonus exige des unités de compte, il faut regarder le résultat de l’allocation entière. Une meilleure rémunération de la poche sécurisée peut être compensée par une baisse des supports risqués. Le taux bonifié du fonds en euros ne devient pas le taux garanti de tout le contrat.
Demandez également si le chiffre présenté correspond à un taux déjà servi, à un objectif ou à une rémunération contractuellement garantie sur une période donnée. Ces trois informations n’ont pas la même portée pour votre décision.
Choisir un rendement compatible avec l’usage de votre argent
Le meilleur taux d’assurance vie pour votre situation n’est pas forcément le plus élevé. Une épargne destinée à une dépense prochaine ne se gère pas comme un capital que vous pouvez laisser investi longtemps. La disponibilité nécessaire et la perte éventuelle que vous pouvez supporter doivent précéder le choix des supports.
Pensez à votre épargne comme à un radeau composé de plusieurs flotteurs : sa solidité dépend de la répartition des charges, pas seulement de la performance de son élément le plus rapide. Si vous prévoyez un retrait, identifiez à l’avance la poche destinée à le financer. Vous éviterez ainsi de dépendre entièrement de la vente de supports risqués à un moment défavorable. Cette organisation ne supprime pas le risque, mais elle rend votre allocation plus cohérente avec vos besoins.
La régularité mérite aussi votre attention. Comparez plusieurs années de rendement du fonds en euros, sans en déduire que la tendance se poursuivra. Pour les unités de compte, examinez les périodes de baisse autant que les hausses et vérifiez si leur niveau de risque reste acceptable pour vous.
Enfin, distinguez rendement nominal et pouvoir d’achat. Un capital peut progresser en euros tout en perdant du pouvoir d’achat si les prix augmentent plus vite. Avant de choisir, rassemblez le taux applicable, les frais, les conditions du bonus et la répartition envisagée. Cette comparaison à périmètre égal est plus utile qu’un classement fondé sur un seul pourcentage.