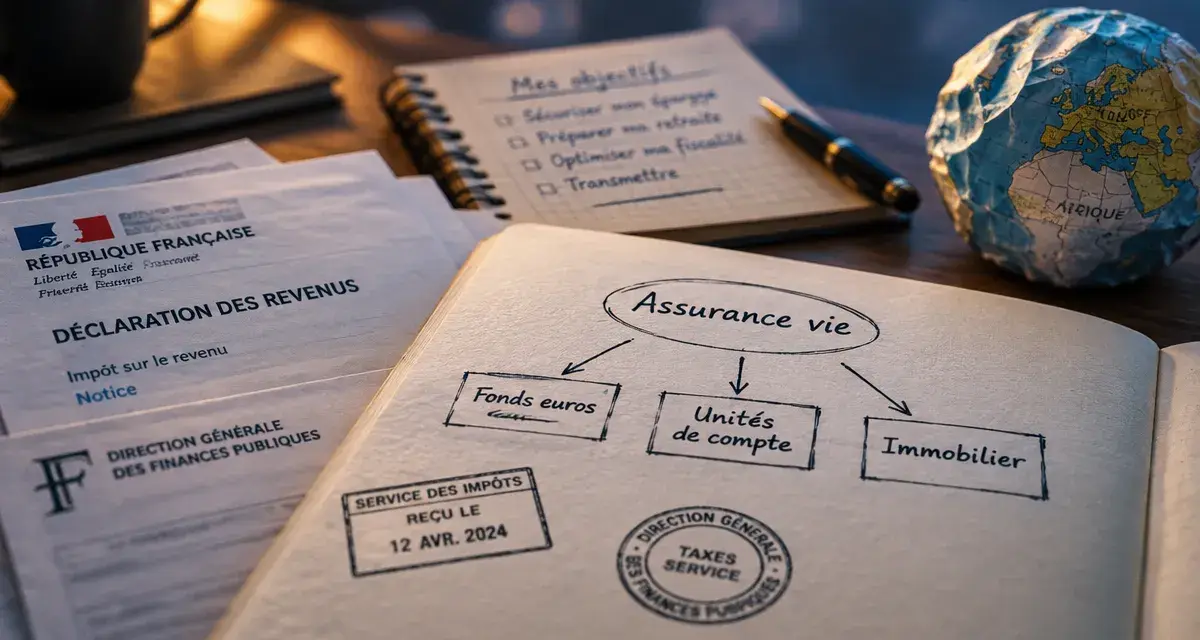
L’assurance vie serait-elle concernée par un impôt sur la fortune improductive ? La réponse dépendrait des actifs retenus par la loi, et non du seul nom du contrat. Un fonds en euros, une unité de compte investie en actions et un support immobilier ne représentent pas la même exposition. Il faut surtout distinguer les règles actuelles de l’impôt sur la fortune immobilière (IFI) des propositions visant à élargir ou à modifier son assiette.
Sommaire
Un projet fiscal n’est pas une règle applicable à votre contrat
L’expression « impôt sur la fortune improductive » désigne une orientation de réforme : taxer certains patrimoines considérés comme insuffisamment orientés vers le financement de l’économie productive. Elle ne permet pas, à elle seule, de connaître les biens imposables, les exonérations, le seuil d’entrée ou le barème. Ces éléments doivent être précisés dans un texte de loi effectivement adopté et entré en vigueur.
Testez vos connaissances sur l’assurance vie et l’impôt sur la fortune
Choisissez une réponse par question, puis validez pour découvrir votre score et les explications.
La distinction est essentielle lorsque l’assurance vie apparaît dans le débat. Une proposition peut viser certains placements financiers, en exclure d’autres ou prévoir des conditions particulières. Il serait donc trompeur d’affirmer que toute l’assurance vie serait taxée, ou qu’elle serait intégralement protégée.
Les vérifications à faire avant de tirer une conclusion
Une annonce politique, le dépôt d’un amendement et l’adoption définitive d’une disposition ne produisent pas les mêmes effets. Même un vote à une étape du parcours parlementaire ne suffit pas à établir la règle finale. Pour apprécier les conséquences sur votre patrimoine, il faut vérifier la version définitive du texte, sa date d’application et ses éventuelles dispositions transitoires.
- Le texte remplace-t-il l’IFI ou crée-t-il un impôt distinct ?
- Quels actifs entrent précisément dans l’assiette ?
- L’assurance vie est-elle mentionnée comme enveloppe ou à travers ses supports ?
- Quelles règles de valorisation et de déclaration sont prévues ?
Sans ces réponses, une simulation chiffrée donnerait une impression de précision injustifiée.
L’assurance vie est une enveloppe, pas une catégorie unique d’actifs
Un contrat d’assurance vie peut réunir des placements très différents. Son traitement fiscal ne se résume donc pas nécessairement à sa valeur totale. Pour comprendre son exposition à une réforme patrimoniale, le premier réflexe consiste à regarder ce qui est détenu à l’intérieur du contrat.
Fonds en euros et unités de compte : deux lectures différentes
Le fonds en euros constitue un engagement de l’assureur, selon les garanties prévues au contrat. L’épargnant ne détient pas directement chacun des titres composant les placements de cet assureur. On ne peut donc pas déduire son traitement dans un éventuel impôt sur la fortune improductive de la seule composition économique du fonds : la loi devrait fixer la qualification applicable.
Les unités de compte peuvent, quant à elles, être adossées à des fonds d’actions, des obligations, des supports immobiliers ou des stratégies diversifiées. L’étiquette « unité de compte » ne prouve ni le caractère productif d’un placement ni son exonération. Un fonds mêlant plusieurs classes d’actifs pourrait nécessiter une règle spécifique de ventilation.
| Support dans le contrat | Question à examiner |
|---|---|
| Fonds en euros | Le texte prévoit-il une inclusion ou une exclusion explicite ? |
| Unités de compte en actions | Quels titres ou fonds remplissent les conditions d’une éventuelle exonération ? |
| Unités de compte obligataires | Le financement par la dette reçoit-il un traitement particulier ? |
| Supports immobiliers | Quelle fraction immobilière est imposable et selon quelles exceptions ? |
| Fonds diversifiés | Une transparence ou une ventilation des actifs est-elle prévue ? |
Deux contrats affichant la même valeur pourraient ainsi avoir des conséquences fiscales différentes, si la réglementation distingue leurs supports.
Ce que l’IFI prévoit déjà pour l’assurance vie
Dans le régime de l’IFI, l’assurance vie n’est pas imposée globalement comme un patrimoine financier. En revanche, la fraction immobilière de certaines unités de compte de contrats rachetables peut entrer dans l’assiette, sous réserve des règles et exceptions applicables. Détenir de l’immobilier à travers une assurance vie ne suffit donc pas à le rendre invisible pour cet impôt.
Le seuil d’assujettissement à l’IFI est de 1,3 million d’euros de patrimoine immobilier net taxable, apprécié à l’échelle du foyer fiscal concerné. Ce seuil porte sur l’ensemble du patrimoine immobilier imposable, pas seulement sur les supports immobiliers d’un contrat. Une fois le seuil franchi, le barème commence à 800 000 euros.
La valeur du contrat n’est pas le montant à déclarer
Pour un contrat multisupport comprenant des placements financiers et immobiliers, il ne faut pas reprendre automatiquement toute la valeur de rachat dans la déclaration d’IFI. Il convient d’identifier la fraction imposable selon les règles applicables. Les informations transmises par l’assureur constituent un point de départ important pour cette vérification.
Imaginons un contrat réunissant un fonds en euros, un fonds d’actions et des parts de SCPI. La présence de SCPI impose d’examiner la composante immobilière, sans transformer pour autant les autres supports en actifs immobiliers taxables. La nature des supports et les éventuelles exclusions doivent être contrôlées, notamment lorsque la structure de détention est complexe.
Ces règles existantes ne permettent pas de prédire celles d’une réforme : une proposition de nouvel impôt ne modifie pas, par elle-même, votre déclaration d’IFI.
Préparer son patrimoine sans arbitrer sur une simple annonce
La démarche la plus utile consiste à établir un inventaire lisible : valeur des contrats, répartition entre fonds en euros et unités de compte, exposition immobilière et autres actifs détenus par le foyer. Cet état des lieux servira aussi bien à vérifier l’IFI qu’à mesurer les effets d’une éventuelle évolution législative.
La fiscalité fonctionne ici comme un rouage dans une transmission : déplacer une pièce peut faire bouger tout le mécanisme. Sortir d’un support pour réduire une assiette fiscale peut augmenter le risque de perte, diminuer la liquidité ou générer des frais. Avant un arbitrage, comparez donc trois éléments ensemble : l’économie d’impôt réellement attendue, le coût de l’opération et la nouvelle exposition financière. Une économie fiscale hypothétique ne compense pas automatiquement un déséquilibre certain du portefeuille.
Arbitrage et rachat ne produisent pas les mêmes effets
Un arbitrage réalloue l’épargne entre supports au sein du contrat. Il ne constitue généralement pas un retrait imposable à l’impôt sur le revenu, mais peut entraîner des frais et modifier les risques. Un rachat fait sortir de l’argent du contrat ; sa part de gains peut être soumise à la fiscalité applicable, selon notamment l’ancienneté du contrat et les caractéristiques des versements.
Fermer précipitamment une assurance vie peut aussi faire perdre le bénéfice de son ancienneté pour les opérations futures. La question dépasse donc largement un éventuel impôt patrimonial : objectifs de transmission, besoin de disponibilité et horizon de placement doivent rester dans la décision.
- Pour l’IFI : vérifiez dès maintenant la fraction immobilière éventuellement déclarable.
- Pour une réforme annoncée : attendez un texte applicable avant de calculer un surcoût certain.
- Avant une opération importante : demandez une analyse intégrant fiscalité, frais, risque et transmission.
Le bon critère n’est pas de savoir si « l’assurance vie » est productive en bloc. Il est d’identifier les actifs effectivement visés par la règle et leur poids dans votre patrimoine, sans sacrifier votre stratégie à une qualification encore incertaine.