Banque Populaire Pro désigne l’offre et l’accompagnement du réseau Banque Populaire destinés aux professionnels. Son principal atout est d’associer un interlocuteur de proximité à une organisation bancaire régionale, au sein du Groupe BPCE. Pour choisir, il faut toutefois aller au-delà de la notoriété : les services utiles, leur coût total et la disponibilité du conseiller doivent correspondre à votre activité.
Sommaire
Une banque régionale adossée à un groupe national
Banque Populaire n’est pas une banque exclusivement numérique ni une offre professionnelle unique distribuée à l’identique partout. Le réseau repose sur 14 banques coopératives régionales. Votre premier réflexe doit donc être d’identifier la banque correspondant à votre implantation, puis de consulter ses conditions pour les professionnels.
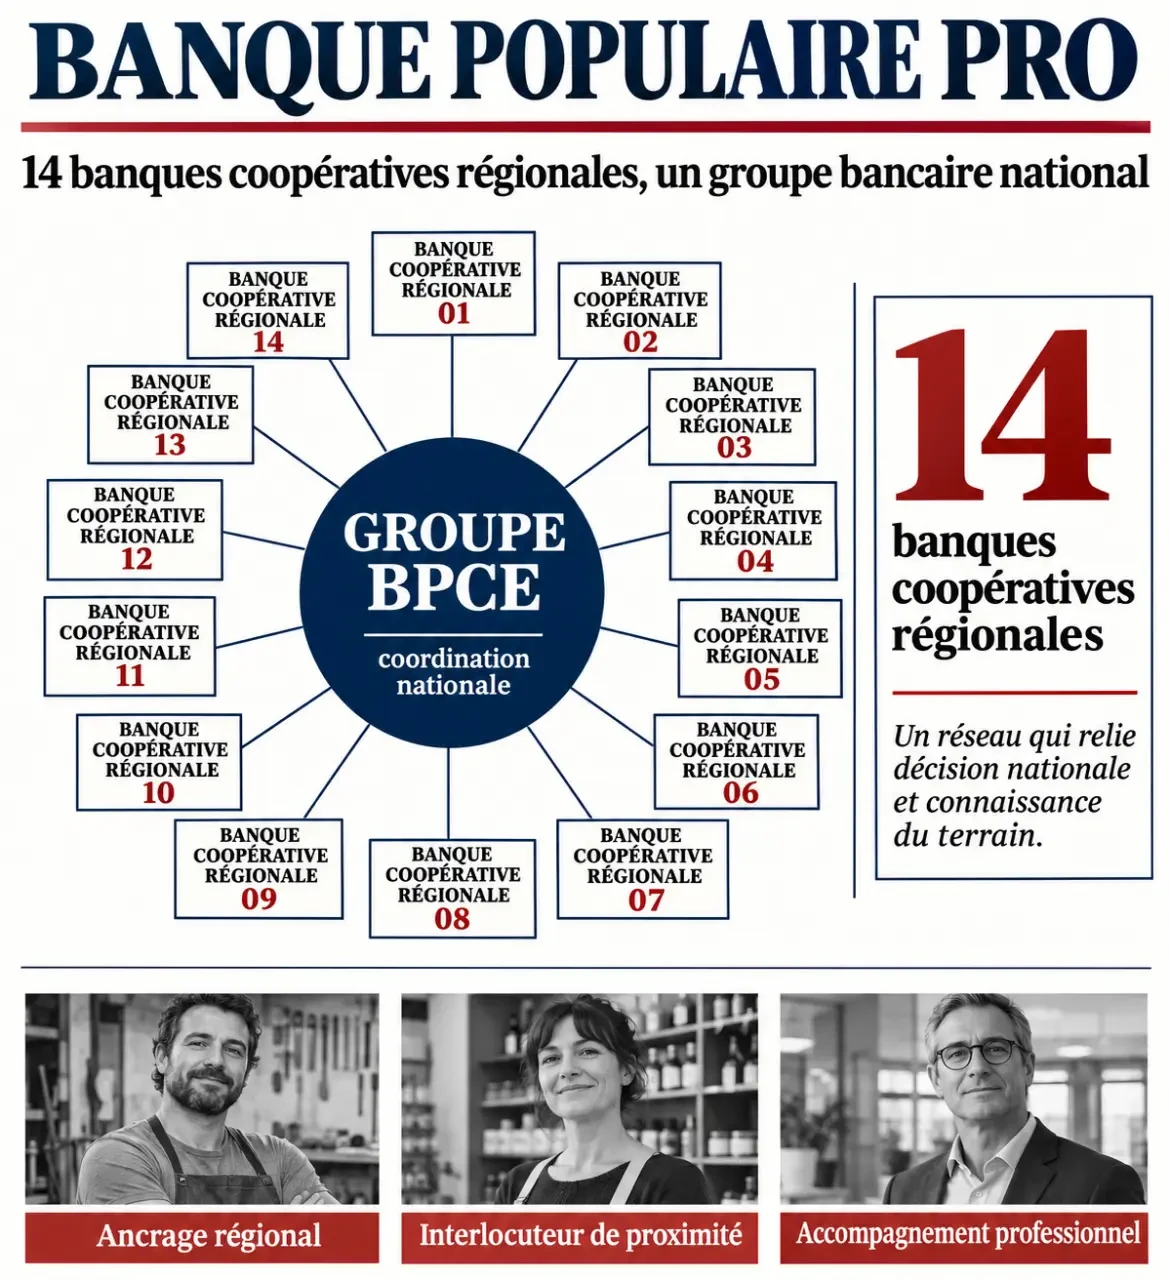
Cette organisation explique l’importance donnée à la proximité. L’objectif affiché est de construire les solutions avec les entrepreneurs, en tenant compte de leur environnement économique. Cela peut être pertinent pour une activité qui dépend d’une zone de chalandise, d’une clientèle locale ou d’un investissement immobilier professionnel.
Des repères de crédibilité à bien interpréter
L’histoire de Banque Populaire remonte à 1878. Le réseau appartient au Groupe BPCE, présenté comme le 2e groupe bancaire français. Sa clientèle est donnée à 9,3 millions de clients, un ordre de grandeur également décrit comme « presque 10 millions ». Ces volumes concernent l’ensemble de la clientèle, pas uniquement les professionnels.
Ces repères attestent de l’envergure du réseau, mais ne constituent ni une garantie de financement ni une preuve de satisfaction dans chaque agence. Pour votre entreprise, la qualité du suivi local et la précision des engagements restent plus décisives que la seule taille du groupe.
Ce que signifie le statut coopératif
Une banque coopérative repose sur un sociétariat : des clients sociétaires détiennent des parts sociales et participent à la vie de leur banque selon ses règles de gouvernance. Ce modèle se distingue d’une relation purement commerciale, mais ne signifie pas que tout client devient automatiquement sociétaire. Si cette dimension vous intéresse, demandez les conditions de souscription et de remboursement, ainsi que les risques attachés aux parts.
Partir de votre métier plutôt que d’une formule bancaire
L’expression « banque pro » recouvre des besoins très différents. Un consultant qui facture quelques prestations mensuelles n’attend pas les mêmes services qu’un commerçant encaissant chaque jour des paiements. Le bon point de départ est votre fonctionnement réel, et non le nombre de services inclus dans une formule.
| Profil d’activité | Besoin à examiner en priorité | Point à faire préciser |
|---|---|---|
| Indépendant ou consultant | Gestion simple des encaissements et dépenses | Coût du compte, des virements et des exports comptables |
| Commerçant ou artisan | Encaissement et gestion des flux quotidiens | Conditions monétiques, dépôt d’espèces et remise de chèques |
| Profession libérale | Organisation des flux et financement d’équipements | Solutions adaptées à l’exercice et aux investissements prévus |
| TPE en développement | Trésorerie, délégation et investissement | Habilitations des utilisateurs et modalités d’étude des financements |
Ce tableau sert à préparer l’échange, pas à présumer de votre éligibilité. La frontière entre les espaces « professionnels » et « entreprises » doit aussi être clarifiée avec le réseau : votre organisation, la complexité des flux ou vos projets peuvent justifier une orientation spécifique.
Pensez votre équipement bancaire comme une palette : une couleur supplémentaire n’améliore pas forcément le résultat. Classez vos besoins entre indispensables au quotidien, utiles à certaines périodes et nécessaires plus tard. Vous éviterez ainsi de payer dès maintenant une solution prévue pour une embauche ou un développement international encore hypothétique, tout en vérifiant qu’elle pourra être ajoutée lorsque le besoin sera réel.
Enfin, distinguez l’ouverture du compte et l’obtention d’un crédit. Une relation bancaire professionnelle ne vaut pas accord de financement. Chaque demande doit faire l’objet d’une analyse et de conditions propres.
Comparer le coût total et les services réellement disponibles
Sans grille tarifaire régionale et proposition personnalisée, annoncer un prix unique pour Banque Populaire Pro serait trompeur. Demandez un chiffrage écrit correspondant à votre usage, puis comparez-le avec une autre banque sur les mêmes hypothèses.
Les lignes à examiner dans le devis
Le prix d’une formule ne suffit pas toujours à déterminer la dépense annuelle. Faites préciser ce qui est inclus, facturé séparément ou soumis à un plafond. Certains frais ne concernent que des usages particuliers : leur présence dans une brochure ne signifie pas qu’ils s’appliqueront systématiquement à votre compte.
- Tenue de compte et éventuelle commission de mouvement.
- Carte bancaire, plafonds et frais d’utilisation à l’étranger.
- Virements, prélèvements et opérations hors zone euro.
- Encaissement par carte et conditions du terminal de paiement, si proposé.
- Dépôts d’espèces, remises de chèques et incidents de paiement.
- Accès à distance, utilisateurs supplémentaires et outils comptables.
Pour rendre la comparaison utile, décrivez un mois représentatif : nombre de virements, montants encaissés, paiements internationaux et éventuels dépôts. Ajoutez vos variations saisonnières. Un tarif intéressant sur un mois calme peut être moins favorable pendant votre pic d’activité.
Vérifier les usages numériques avant de signer
La présence d’une agence ne dispense pas d’évaluer la gestion à distance. Demandez une démonstration des fonctions qui comptent pour vous : consultation des comptes, validation des opérations, gestion des bénéficiaires, export des écritures ou accès du comptable. Vérifiez leur disponibilité dans l’offre proposée, leur coût et les mécanismes d’habilitation lorsque plusieurs personnes interviennent.
Transformer la promesse de proximité en engagements concrets
Un conseiller local peut apporter de la valeur lorsqu’il comprend votre modèle économique et suit vos projets dans la durée. Encore faut-il savoir comment la relation fonctionne. La proximité géographique n’implique pas automatiquement une réponse rapide ou une décision prise directement en agence.
Lors du premier rendez-vous, demandez qui sera votre interlocuteur habituel, comment le joindre et qui prendra le relais en son absence. Pour un investissement, faites préciser les pièces attendues, les étapes d’étude et les délais indicatifs. Un délai annoncé doit être compris comme une estimation, sauf engagement explicite.
Préparez également les éléments qui permettront un échange utile :
- Votre activité, votre statut juridique et la structure de votre clientèle.
- Vos flux prévisionnels ou les derniers comptes disponibles.
- Vos besoins d’encaissement et vos contraintes de trésorerie.
- Vos investissements envisagés et leur calendrier.
- Les difficultés rencontrées avec votre organisation bancaire actuelle.
Si vous cherchez simplement le bon point d’entrée, rendez-vous sur le site officiel Banque Populaire, dans l’espace consacré aux professionnels, puis identifiez votre banque régionale. Si vous êtes déjà client, privilégiez vos accès habituels et votre messagerie sécurisée pour les échanges concernant votre compte.
Banque Populaire Pro mérite d’être étudiée si vous recherchez une relation bancaire suivie et un ancrage régional. Pour une activité simple, entièrement dématérialisée et sans besoin d’accompagnement particulier, comparez aussi les solutions à distance. Le choix devient plus clair lorsque vous disposez de trois éléments : un coût annuel estimé, des services vérifiés et un interlocuteur dont le rôle est défini.