La comptabilité d’un entrepreneur sert à suivre les opérations, à justifier les encaissements et à déclarer correctement l’activité. Les obligations varient selon le statut choisi. Une micro-entreprise bénéficie d’une gestion allégée, tandis qu’une entreprise individuelle au réel ou une société doit tenir une comptabilité plus structurée.
Sommaire
Commencer par identifier le niveau de comptabilité exigé
Avant de choisir un tableur, un logiciel ou un expert-comptable, distinguez les obligations légales des bonnes pratiques de gestion. Le statut juridique, le régime fiscal et la nature de l’activité déterminent les documents à tenir. Dans tous les cas, conservez les preuves des ventes, des achats et des règlements.
| Situation | Suivi comptable attendu | Documents principaux |
|---|---|---|
| Micro-entreprise | Comptabilité allégée | Livre des recettes, registre des achats selon l’activité, factures et justificatifs |
| Entreprise individuelle au réel | Comptabilité commerciale | Journaux comptables, bilan, compte de résultat, liasse fiscale |
| Société, EURL, SASU, SARL… | Comptabilité complète et obligations annuelles | Comptes annuels, approbation des comptes, dépôt selon les cas |
La micro-entreprise n’impose pas l’établissement de comptes annuels dans les mêmes conditions qu’une société. Cette simplicité ne dispense toutefois pas de tracer les encaissements, de déclarer le chiffre d’affaires et de conserver les justificatifs en cas de contrôle. Dès que l’activité relève d’un régime réel ou prend la forme d’une société, les écritures, les clôtures et les déclarations deviennent plus techniques.
En micro-entreprise, suivre les encaissements avec méthode
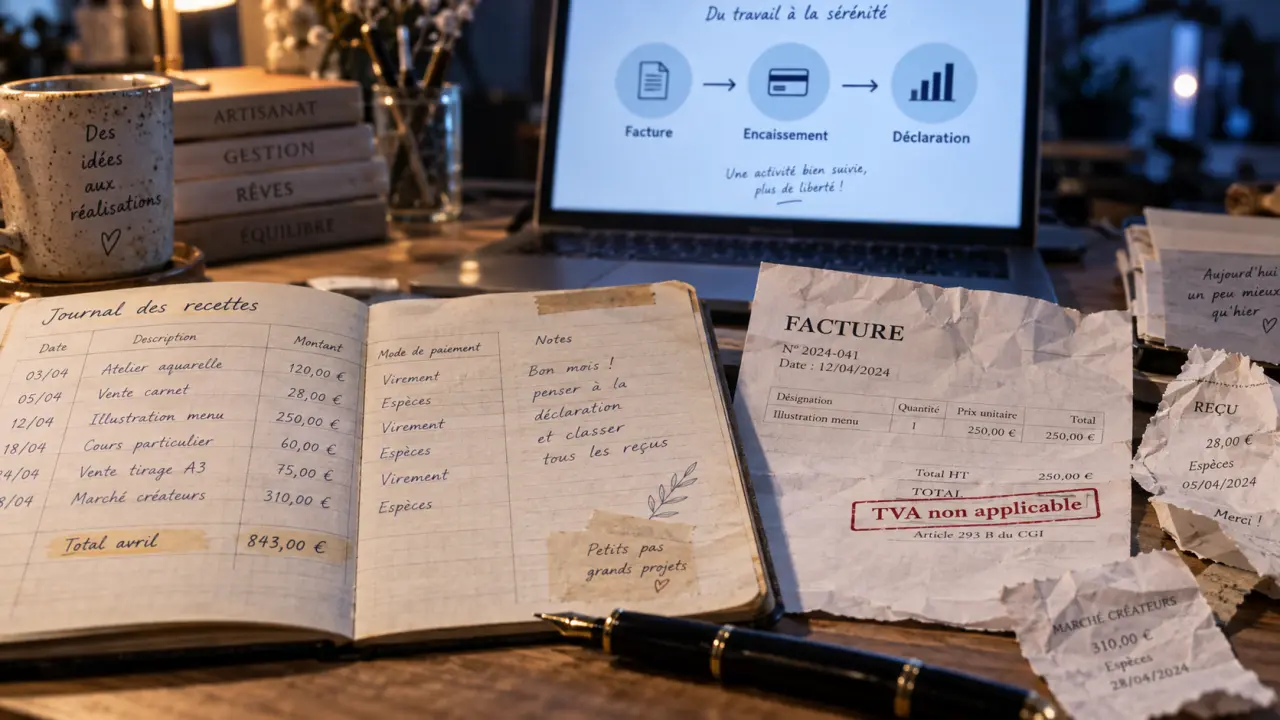
Le principe est simple : chaque recette doit pouvoir être reliée à une opération réelle et documentée. Le livre-journal des recettes est le registre de référence. Il se tient dans l’ordre chronologique, sur papier ou avec un outil numérique, à condition que les informations restent fiables et accessibles.
Les colonnes utiles dans le livre des recettes
Pour chaque encaissement, indiquez au minimum la date, la référence de la facture ou de la pièce justificative, l’identité du client, la nature de la vente ou de la prestation, le montant encaissé et le mode de règlement. Le point à retenir concerne l’encaissement : une facture émise mais non payée ne correspond pas encore à une recette perçue dans ce suivi.
Pour certaines ventes au détail ou prestations réalisées auprès de particuliers, d’un montant inférieur à 76 € et réglées comptant, un regroupement en fin de journée peut être possible. Conservez malgré tout un détail interne des transactions : ticket, caisse, relevé de paiement ou tableau de ventes. Cette méthode évite de devoir reconstituer l’activité plusieurs mois plus tard.
Le registre des achats ne concerne pas toutes les activités
Le registre des achats est notamment requis lorsque l’activité principale consiste à vendre des marchandises, à fournir des denrées à consommer sur place ou à emporter, ou à proposer de l’hébergement. Pour chaque achat professionnel, indiquez la date, le fournisseur, la référence du justificatif, la nature de la dépense, son montant et son mode de paiement.
Ne confondez pas obligation comptable et déduction fiscale. En micro-entreprise, les dépenses réelles ne sont pas déduites une à une du chiffre d’affaires déclaré. Les enregistrer reste utile pour mesurer la rentabilité. Une activité peut générer beaucoup de ventes tout en laissant peu de marge si les achats, les commissions ou les frais de livraison absorbent les encaissements.
Construire une matrice entre facture, paiement et déclaration
Une comptabilité fiable repose sur une correspondance entre chaque opération. Une vente donne lieu à une facture, la facture mène à un encaissement, puis l’encaissement alimente le registre et la déclaration. Si un maillon manque, les montants deviennent difficiles à expliquer. Attribuer une référence unique à chaque facture et la reporter dans le livre des recettes permet de rapprocher rapidement le relevé bancaire, les ventes et les sommes déclarées. Cette traçabilité des opérations est plus efficace qu’un simple classement de documents.
Facturer sans oublier les mentions essentielles
Une facture formalise l’opération commerciale et protège le client comme l’entrepreneur. Elle doit notamment identifier le vendeur et le client, comporter un numéro unique et une date d’émission, puis détailler les produits ou prestations, les quantités, les prix, les conditions de règlement et les éventuelles pénalités de retard. Ces informations doivent rester cohérentes avec le paiement reçu et le registre des recettes.
Lorsqu’elle relève de la franchise en base de TVA, la micro-entreprise doit faire apparaître la mention « TVA non applicable, article 293 B du CGI » sur ses factures. Cette mention ne doit pas être ajoutée automatiquement : l’assujettissement à la TVA dépend de la situation réelle de l’activité. En cas de changement de régime ou de dépassement des seuils applicables, les factures et les déclarations doivent être adaptées.
Conserver les preuves, pas seulement les relevés bancaires
Classez et conservez les factures émises, les factures fournisseurs, les tickets, les contrats, les bons de commande et les justificatifs de paiement. Une durée de conservation de 10 ans est indiquée pour les factures et les pièces justificatives. Un dossier numérique facilite la recherche, à condition d’utiliser une nomenclature stable, par exemple l’année, le mois, le type de document et le numéro de facture.
Déclarer le chiffre d’affaires et sécuriser la trésorerie
Le micro-entrepreneur déclare son chiffre d’affaires à l’URSSAF selon la périodicité choisie, chaque mois ou tous les 3 mois. Même en l’absence de recette, la déclaration reste nécessaire. Une déclaration manquante peut entraîner une pénalité de 60,1 € ainsi qu’une évaluation d’office. En cas d’oubli, régularisez rapidement plutôt que de laisser l’écart s’accumuler.
La déclaration sociale ne remplace pas le suivi de trésorerie. Préparez un tableau avec quatre lignes : solde bancaire de départ, encaissements prévus, décaissements prévus et solde estimé. Ajoutez les cotisations, les impôts, les abonnements, les fournisseurs et les remboursements éventuels. Vous visualisez ainsi la somme réellement disponible avant d’engager une dépense ou d’accepter un délai de paiement client.
Un compte bancaire dédié facilite la séparation entre opérations privées et professionnelles. Il ne faut pas le confondre avec un compte bancaire professionnel, souvent assorti de services et de tarifs spécifiques. L’obligation d’un compte dédié est mentionnée au-delà de 10 000 € de chiffre d’affaires annuel pendant 2 années consécutives, avec un délai de 12 mois pour se mettre en conformité. Même avant ce seuil, séparer les flux réduit les erreurs de rapprochement.
Choisir le bon niveau d’accompagnement comptable
Un tableur peut suffire à un micro-entrepreneur qui réalise peu d’opérations, facture simplement et vérifie régulièrement ses données. Un logiciel comptable devient intéressant lorsqu’il faut automatiser la numérotation des factures, suivre les règlements, centraliser les justificatifs ou disposer d’un tableau de bord de trésorerie. L’outil ne remplace pas le contrôle : une facture mal paramétrée sera seulement produite plus rapidement.
Le recours à un expert-comptable n’est pas automatiquement obligatoire, mais il devient particulièrement pertinent pour une entreprise individuelle au réel et pour une société. Ces structures doivent gérer les journaux comptables, les écritures de clôture, le bilan, le compte de résultat, la liasse fiscale et, pour les sociétés, l’approbation annuelle des comptes. Au moins une assemblée générale annuelle est à prévoir pour les sociétés.
La meilleure organisation reste celle qui peut être tenue chaque semaine : enregistrer les recettes au fil de l’eau, classer les pièces immédiatement, vérifier les paiements et réserver une part des encaissements aux échéances à venir. Cette routine limite les erreurs déclaratives et transforme la comptabilité en outil de pilotage.