La facturation pour auto-entrepreneur ne consiste pas uniquement à envoyer un document pour obtenir un paiement. Chaque facture doit identifier clairement le professionnel, le client, la vente ou la prestation, ainsi que le montant dû. Une méthode simple, appliquée dès la première opération, limite les oublis de déclaration, les erreurs de conformité et les difficultés en cas de contrôle.
Sommaire
Émettre une facture : le point de départ d’une gestion saine
L’auto-entrepreneur, aussi appelé micro-entrepreneur, doit établir une facture pour chaque vente ou prestation réalisée. Ce document matérialise la recette, sert de justificatif au client et complète le suivi administratif de l’activité. Il doit être rédigé en français, établi en deux exemplaires au minimum et comporter une numérotation unique, continue et chronologique.
Quiz : Facturation Micro-entrepreneur
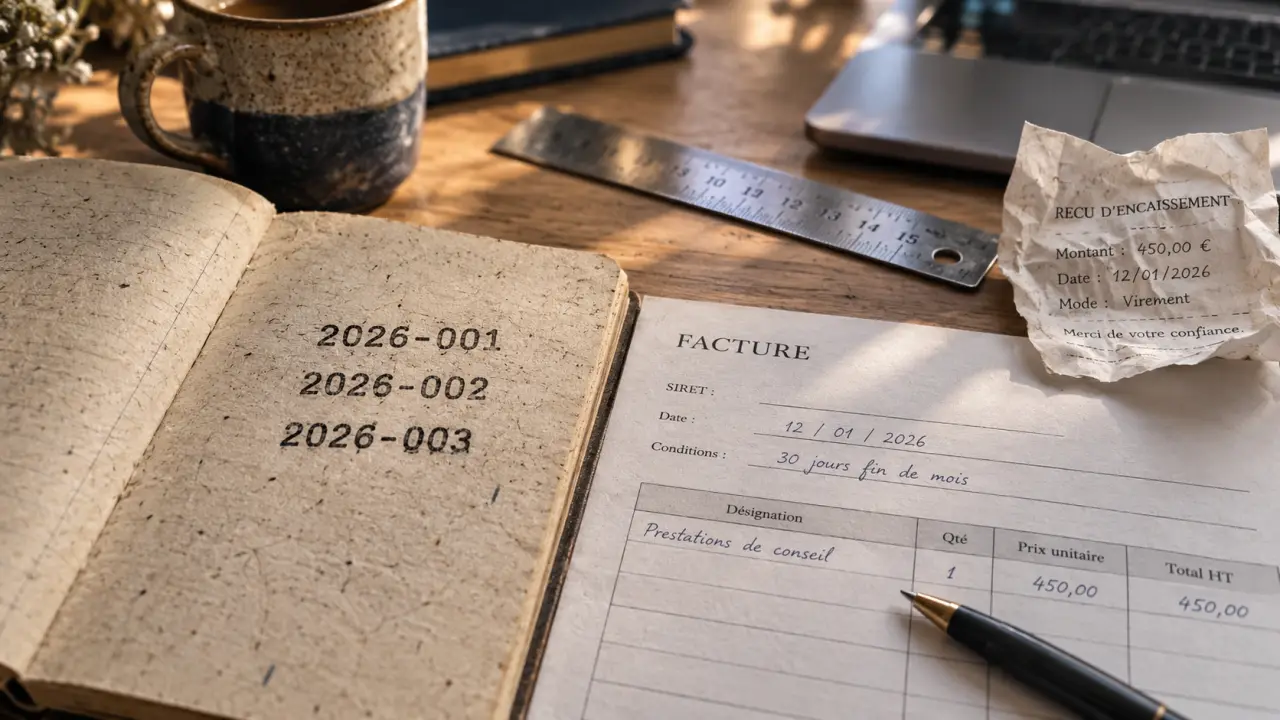
Une séquence comme « 2026-001 », « 2026-002 », puis « 2026-003 » est facile à suivre. Une facture émise ne doit être ni supprimée ni réutilisée sous un autre numéro. Si une erreur est détectée après l’envoi, il faut conserver le document initial et établir une facture rectificative ou un avoir, selon la situation. Cette méthode préserve la trace des opérations et évite les incohérences dans les archives.
Facturer au bon moment et sur la bonne base
La date d’émission correspond en principe à la date de réalisation de la vente ou de la prestation. La facture doit aussi préciser les conditions de règlement : date d’échéance, moyen de paiement et éventuelles pénalités en cas de retard. Pour la déclaration auprès de l’Urssaf, le micro-entrepreneur déclare son chiffre d’affaires effectivement encaissé, chaque mois ou chaque trimestre selon l’option choisie.
Une facture impayée n’est donc pas encore une recette encaissée. Elle reste toutefois un document à suivre jusqu’à son règlement, sa régularisation ou son annulation selon le cas. Ce suivi permet de distinguer le travail réalisé, la facture envoyée et l’argent réellement reçu.
Les mentions à vérifier avant d’envoyer une facture
Une facture conforme rassemble des informations précises. Certaines concernent toutes les activités, tandis que d’autres dépendent de la TVA, du client ou de la nature de l’activité. Avant chaque envoi, vérifiez les éléments suivants :
| Élément à inscrire | Utilité | Point de vigilance |
|---|---|---|
| Nom ou dénomination, adresse et contacts | Identifier le vendeur | Ajouter la mention « Entrepreneur individuel » ou « EI » |
| Numéro SIRET | Identifier l’entreprise | Le faire figurer clairement avec les coordonnées |
| Numéro et date de facture | Assurer la traçabilité | Respecter une séquence chronologique sans doublon |
| Identité et adresse du client | Identifier l’acheteur | Vérifier l’orthographe et l’adresse de facturation |
| Désignation, quantité et prix | Décrire l’opération | Éviter les libellés vagues comme « prestation diverse » |
| Total à payer et échéance | Encadrer le règlement | Indiquer les conditions et pénalités de retard |
TVA, remise et mentions liées au métier
Lorsque l’auto-entrepreneur bénéficie de la franchise en base de TVA, la facture doit porter la mention « TVA non applicable, art. 293 B du CGI ». Il facture alors hors taxes et ne collecte pas la TVA. Si l’activité devient soumise à la TVA, les règles changent : le taux applicable, le montant de TVA et le total TTC doivent notamment apparaître sur la facture.
Les rabais, remises et acomptes doivent être présentés de manière lisible. Une facture d’acompte n’est pas un simple devis signé : elle possède son propre numéro et doit être conservée avec les autres pièces. Selon l’activité, des mentions complémentaires peuvent être nécessaires, par exemple une assurance professionnelle obligatoire pour certains artisans. Le client doit pouvoir comprendre précisément ce qu’il achète, le prix appliqué et le montant à régler.
Organiser les justificatifs sans transformer la facture en béquille
Une facture bien rédigée ne remplace ni le suivi des encaissements ni le classement des pièces. Elle prouve une opération, mais ne suffit pas à suivre toute la gestion de l’activité. Associez chaque facture à une preuve de paiement : relevé bancaire, reçu de carte ou référence de virement. Cette organisation sépare clairement la facture de son règlement et rend les relances plus fiables.
Elle facilite aussi la déclaration du chiffre d’affaires. Le montant à déclarer correspond aux sommes encaissées, pas à l’ensemble des factures émises pendant la période. Un tableau de suivi simple peut suffire pour rapprocher les factures, les paiements reçus et les montants déclarés.
Le livre des recettes et le registre des achats
Le livre des recettes doit être tenu dans l’ordre chronologique. Il recense les sommes encaissées, leur origine, leur mode de règlement et la référence du justificatif correspondant. Il peut être tenu sur papier ou au format numérique, à condition de rester lisible, complet et cohérent. Chaque entrée doit pouvoir être reliée à une facture ou à un autre document conservé.
Le registre des achats ne concerne pas tous les micro-entrepreneurs. Il est notamment requis pour les activités de vente de marchandises, de restauration ou de fourniture de logement. Il retrace les achats professionnels avec leur date, le fournisseur, la nature de la dépense, le montant et le mode de paiement.
Un prestataire de services qui n’exerce pas ces activités n’a pas à tenir ce registre. Il a toutefois intérêt à archiver les justificatifs des dépenses utiles à son activité. Ces documents permettent de conserver une gestion lisible et de retrouver rapidement l’origine d’un paiement.
Conserver, classer et séparer les flux
Les factures, avoirs, devis acceptés, justificatifs d’achat et preuves d’encaissement doivent être conservés pendant 10 ans. Un classement par année, puis par numéro de facture, évite les recherches longues. En version numérique, utilisez une arborescence stable et prévoyez des sauvegardes distinctes. La perte d’un fichier ne supprime pas l’obligation de pouvoir produire le document.
Un compte bancaire dédié à l’activité devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 euros pendant 2 années consécutives. Il n’est pas nécessairement obligatoire avant ce seuil, mais il facilite le rapprochement entre les factures, les encaissements et les dépenses. Séparer les paiements personnels et professionnels simplifie aussi la tenue du livre des recettes.
Anticiper la facture électronique plutôt que changer dans l’urgence
La facturation électronique s’installe progressivement. Les micro-entrepreneurs devront être en mesure de recevoir des factures électroniques à partir du 1er septembre 2026, puis de les émettre à partir du 1er septembre 2027. Même une activité qui génère peu de factures doit tenir compte de ces échéances.
Un PDF envoyé par courriel ne constitue pas, à lui seul, une organisation de facturation électronique conforme au futur dispositif. Le bon réflexe consiste à structurer dès maintenant les données utilisées pour facturer : coordonnées exactes des clients, SIRET, désignations détaillées, numéros continus et archivage sécurisé. Un logiciel de facturation peut faciliter cette organisation, mais il ne remplace pas la vérification des mentions et des montants avant l’envoi.
Les 4 erreurs qui exposent à des complications évitables
- Oublier la déclaration de chiffre d’affaires. Elle doit être réalisée même lorsque le chiffre d’affaires est nul. Une déclaration manquante entraîne une pénalité de 60,1 euros. Sans régularisation, une taxation d’office peut intervenir.
- Confondre encaissement et facturation. Une facture émise doit être suivie, mais seules les sommes réellement encaissées entrent dans le chiffre d’affaires à déclarer au régime micro.
- Modifier ou effacer une facture déjà transmise. Cette pratique rompt la traçabilité des opérations. Il faut établir un avoir ou une facture rectificative tout en conservant les documents initiaux.
- Négliger les autres échéances de l’activité. Les cotisations sociales sont calculées en proportion du chiffre d’affaires déclaré. La cotisation foncière des entreprises n’est pas due la première année, et l’activité est exonérée si le chiffre d’affaires annuel est inférieur ou égal à 5 000 euros.
Le régime micro-entrepreneur reste simple à gérer si une routine régulière est mise en place : facturer, enregistrer l’encaissement, classer le justificatif, puis déclarer à l’échéance. Cette organisation limite les oublis et permet de retrouver rapidement chaque document lorsque cela est nécessaire.