Shine est un compte professionnel en ligne destiné aux indépendants et aux petites entreprises qui souhaitent séparer leurs flux professionnels, encaisser, payer et facturer depuis un même espace. Avant d’ouvrir un compte, vérifiez trois points : son adéquation avec votre activité, son coût selon vos usages et la protection de vos fonds.
Sommaire
Shine compte pro : pour quelles activités et quels usages ?
Le compte pro Shine s’adresse notamment aux auto-entrepreneurs, freelances, artisans, consultants, agences, e-commerçants, TPE, PME et startups. Il réunit les opérations courantes d’une activité : réception des paiements sur un IBAN français, règlements par carte Mastercard, retraits, encaissements et suivi administratif lié à la facturation.
Pour un entrepreneur qui démarre, cette approche évite de multiplier les outils dès les premières ventes. Pour une petite structure déjà active, elle aide à distinguer les dépenses professionnelles des dépenses personnelles, à suivre les entrées d’argent et à préparer les éléments utiles à la comptabilité.
Un compte principal ou un complément à votre banque
Shine peut servir de compte de gestion quotidienne, mais aussi compléter une banque traditionnelle déjà utilisée. Cette seconde option convient, par exemple, à une entreprise qui souhaite conserver son historique bancaire ou certains financements auprès de sa banque, tout en utilisant une interface dédiée aux paiements, aux justificatifs et à la facturation.
La bonne question n’est donc pas seulement « faut-il remplacer sa banque ? », mais plutôt « quelles opérations dois-je gérer chaque semaine ? ». Si vos besoins portent surtout sur l’encaissement, le paiement des fournisseurs, les dépenses par carte et le suivi des factures, un compte professionnel en ligne peut être cohérent.
Les profils pour lesquels il faut vérifier les limites
Un compte sans découvert ne convient pas à tous les modèles économiques. Une activité confrontée à d’importants décalages de trésorerie, à des besoins de crédit, à des garanties bancaires ou à des financements réguliers devra vérifier si elle a aussi besoin d’une relation avec une banque traditionnelle. Shine ne permet pas de compte à découvert : cette limite doit être intégrée au pilotage de votre trésorerie.
Ce que comprend l’offre et comment évaluer son coût
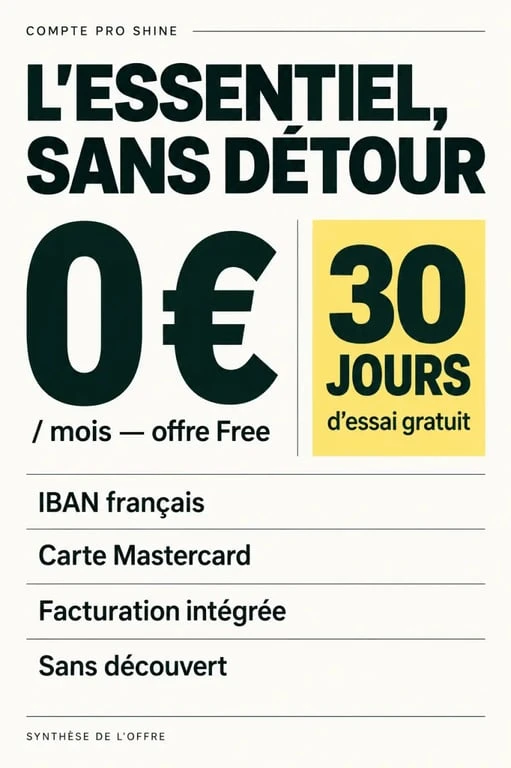
Shine propose une offre Free à 0 € / mois, sans engagement, ainsi qu’un essai gratuit de 30 jours. Cette formule permet de tester l’ergonomie et de vérifier si les services correspondent au volume réel de votre activité, sans vous engager immédiatement dans une offre payante.
| Point à évaluer | Pourquoi c’est important |
|---|---|
| Offre à 0 € / mois | Elle permet de démarrer avec une barrière financière réduite. |
| Formule sans engagement | Vous gardez de la souplesse si vos besoins évoluent. |
| Essai de 30 jours | Vous confrontez les outils à vos opérations concrètes. |
| Options et opérations spécifiques | Elles déterminent le coût final selon vos encaissements, vos cartes et vos usages. |
Ne choisissez pas seulement sur le prix affiché
Une formule gratuite est utile si elle couvre vos besoins habituels. Avant de décider, examinez la fréquence de vos retraits, la manière dont vos clients vous règlent, vos besoins d’encaissement de chèques ou d’espèces, ainsi que le nombre de factures à produire. Consultez aussi les conditions tarifaires applicables aux opérations qui sortent de votre routine.
Le critère le plus pertinent n’est pas le tarif mensuel pris isolément, mais le trajet de votre argent : paiement du client, réception sur le compte, règlement d’un fournisseur, remboursement d’une dépense, puis rapprochement avec une facture ou un justificatif. En dessinant ce circuit sur une semaine type, vous repérez plus facilement les éventuels frottements : dépôt d’espèces occasionnel, chèque d’un client, besoin de plusieurs moyens de paiement ou export destiné à l’expert-comptable. C’est souvent ce fonctionnement concret qui détermine la valeur réelle d’un compte pro.
Les fonctionnalités utiles au quotidien
Un compte pro Shine associe un IBAN français à une carte Mastercard. Il permet d’effectuer les opérations courantes depuis une solution en ligne, avec la possibilité d’encaisser des chèques et des espèces. Les retraits aux distributeurs font également partie des usages à examiner selon la formule retenue.
Facturation et gestion administrative dans le même environnement
La facturation électronique intéresse les entrepreneurs qui veulent éviter de gérer leur compte bancaire d’un côté et leurs factures de l’autre. La centralisation de ces étapes facilite le suivi des paiements attendus, la conservation des informations utiles et la préparation des éléments à transmettre en comptabilité.
Cette organisation est pratique pour les prestations de service, les activités de conseil et les petites structures qui émettent régulièrement des factures. Elle peut aussi clarifier le suivi d’un commerce en ligne ou d’une agence, à condition de vérifier la compatibilité des outils avec l’organisation déjà en place.
Une ouverture annoncée en 5 min, à compléter soigneusement
L’ouverture de compte est annoncée en 5 min. Cette rapidité réduit les démarches au démarrage, mais elle ne dispense pas de préparer les informations demandées et de vérifier que votre forme juridique, votre activité et vos représentants sont éligibles. Relisez également les modalités de validation de la demande avant de faire basculer vos prélèvements ou vos coordonnées de facturation.
Sécurité : Shine est-il une banque et où sont les fonds ?
Shine est un établissement de paiement agréé par l’ACPR, sous le numéro d’agrément 71758. Ce n’est donc pas une banque traditionnelle. Cette distinction concerne notamment les services proposés : l’absence de découvert est cohérente avec ce statut et avec un fonctionnement fondé sur les fonds disponibles.
Le mécanisme de cantonnement des fonds
Les fonds des clients sont placés sur un compte de cantonnement à la Société Générale. Ils ne sont ni investis ni prêtés. Le cantonnement sépare les fonds des clients de ceux de l’établissement de paiement, ce qui répond à une question centrale lorsqu’une entreprise confie sa trésorerie à une solution en ligne.
Ce mécanisme ne doit pas être confondu avec la garantie des dépôts : il s’agit de deux cadres différents. Avant toute ouverture, une entreprise qui prévoit de conserver des montants importants sur son compte doit lire les informations contractuelles et vérifier les modalités de protection applicables à sa situation.
Quand Shine constitue un choix pertinent
Shine peut convenir si vous cherchez un compte pro simple, sans engagement, avec une offre accessible à 0 € / mois et des outils de gestion réunis dans une même interface. L’essai gratuit de 30 jours permet de vérifier l’adéquation avec votre organisation avant de choisir une formule plus complète.
La solution est moins adaptée si votre priorité est un découvert autorisé, un crédit professionnel ou une relation bancaire fondée sur des financements complexes. Dans ce cas, l’utiliser en complément d’une banque traditionnelle peut offrir un compromis : la banque pour les besoins de financement, Shine pour simplifier les opérations administratives et quotidiennes.
Avant de finaliser votre demande, établissez une liste courte de vos besoins non négociables : mode d’encaissement, volume de paiements, outils de facturation, retraits, besoin de trésorerie et type d’accompagnement attendu. Cette vérification vous aidera à déterminer si le compte pro Shine peut devenir la solution centrale de votre activité ou s’il sera plus utile comme complément à votre dispositif actuel.