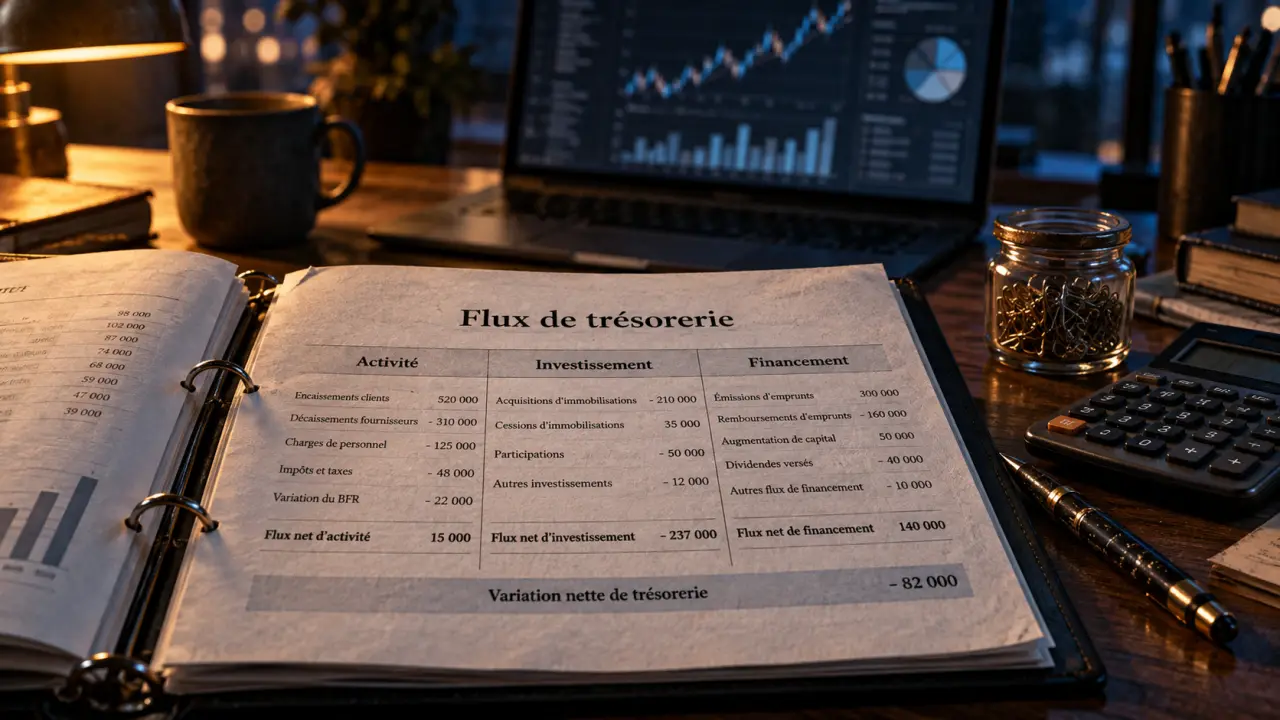
Une entreprise peut afficher un bénéfice et manquer pourtant de liquidités pour régler ses salaires, ses fournisseurs ou ses échéances d’emprunt. Le tableau de flux de trésorerie explique cette contradiction : il montre l’argent réellement encaissé, les sommes décaissées et les raisons pour lesquelles la trésorerie augmente ou diminue sur une période donnée.
Sommaire
Lire la trésorerie réelle, au-delà du résultat comptable
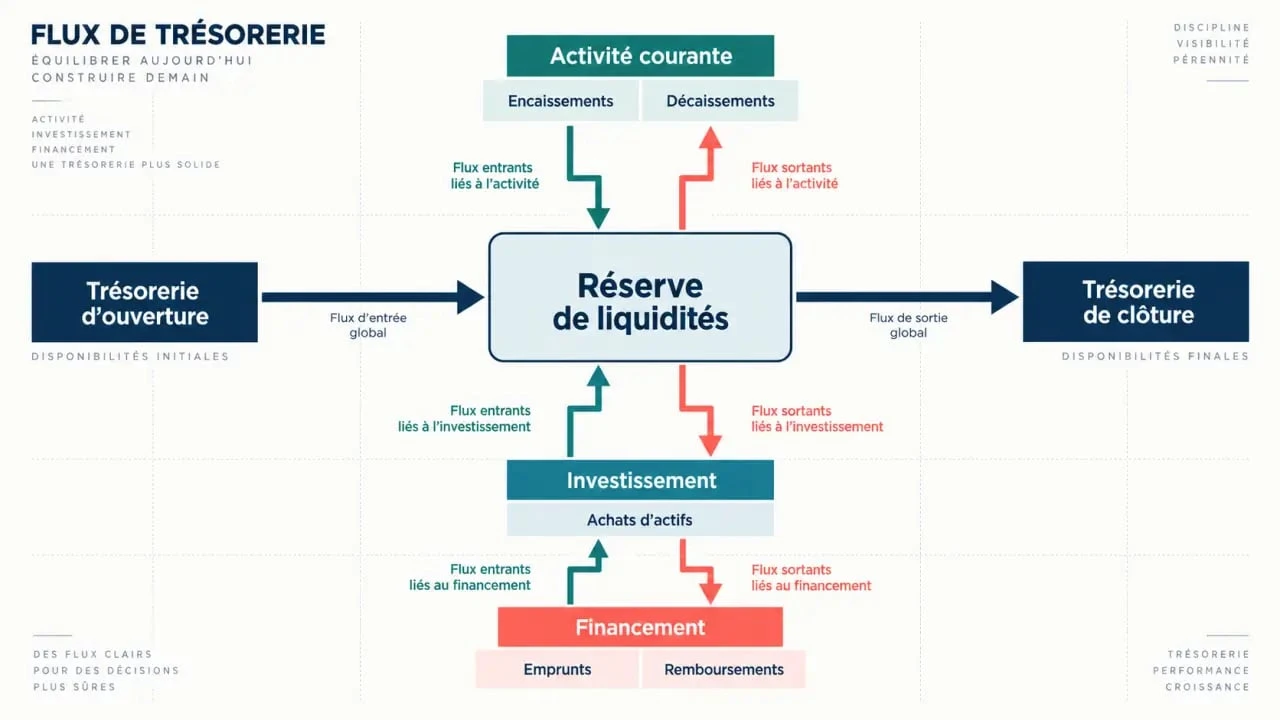
Le tableau de flux de trésorerie, aussi appelé état des flux de trésorerie, retrace les encaissements et décaissements qui ont affecté les liquidités de l’entreprise. Il relie la trésorerie d’ouverture à la trésorerie de clôture et répartit les mouvements selon leur origine : activité courante, investissement ou financement.
Calculateur de flux de trésorerie
Saisissez vos données financières pour calculer la trésorerie de clôture. Note : Une variation positive du BFR consomme de la trésorerie. Saisissez les investissements avec leur signe réel (négatif pour une sortie).
Il complète les trois grands états financiers : bilan, compte de résultat et annexes. Le compte de résultat mesure la performance selon la comptabilité d’exercice : un produit est enregistré lorsqu’il est acquis et une charge lorsqu’elle est engagée. La trésorerie, elle, ne change qu’au moment de l’encaissement ou du paiement. Une vente facturée en décembre mais réglée en février peut donc améliorer le résultat sans augmenter immédiatement le solde bancaire.
Résultat net, CAF, EBE et trésorerie : ne pas confondre les indicateurs
Le résultat net indique si l’entreprise a réalisé un bénéfice ou une perte après prise en compte de l’ensemble de ses produits et charges. L’EBE, ou excédent brut d’exploitation, mesure plus précisément la performance opérationnelle avant les amortissements, les provisions et les éléments financiers et fiscaux. La capacité d’autofinancement (CAF) estime les ressources internes générées par l’activité en neutralisant les charges et produits calculés qui n’entraînent pas de mouvement de trésorerie immédiat, comme les dotations aux amortissements.
La CAF est souvent un point de départ utile, mais elle ne correspond pas à la trésorerie disponible. Il faut encore intégrer la variation du besoin en fonds de roulement, les investissements, les emprunts et les dividendes. Le tableau de flux organise ces éléments pour expliquer la variation effective des liquidités.
Les trois mouvements qui expliquent chaque variation de cash
Un tableau lisible sépare les opérations selon leur nature économique. Cette ventilation évite de considérer une hausse de trésorerie comme un signe automatiquement favorable : elle peut provenir d’un emprunt, de la vente d’un actif ou d’une activité réellement rentable.
| Catégorie de flux | Exemples de mouvements | Lecture principale |
|---|---|---|
| Activité | Encaissements clients, paiements fournisseurs, salaires, impôts | L’exploitation génère-t-elle du cash ? |
| Investissement | Achat ou cession d’immobilisations, logiciels, titres de participation | Quels moyens sont engagés pour préparer l’avenir ? |
| Financement | Nouveaux emprunts, remboursements, apports, dividendes | Comment l’entreprise finance-t-elle ses besoins ? |
Le flux d’activité : le test le plus parlant du modèle économique
Le flux de trésorerie d’activité mesure le cash produit ou consommé par les opérations courantes. En méthode indirecte, on le présente fréquemment ainsi : CAF – variation du BFR = flux d’activité. Une hausse du BFR réduit le flux, car l’entreprise immobilise davantage d’argent dans les créances clients ou les stocks. À l’inverse, une diminution du BFR libère de la trésorerie.
Une entreprise rentable peut ainsi être sous tension lorsqu’elle accorde des délais de paiement trop longs, augmente fortement ses stocks ou connaît une croissance rapide. Le chiffre d’affaires progresse, mais les encaissements arrivent plus tard que les décaissements nécessaires pour produire et livrer.
Investir et financer : deux flux à remettre dans leur histoire
Un flux d’investissement négatif est souvent normal : acheter une machine, développer un logiciel ou acquérir un équipement exige un paiement immédiat. Il devient préoccupant lorsqu’il n’est pas cohérent avec la capacité de l’entreprise à générer du cash ou à sécuriser son financement. À l’inverse, un flux positif peut correspondre à la cession d’une immobilisation. Il faut alors déterminer s’il s’agit d’un choix stratégique ou d’une vente contrainte.
Le flux de financement enregistre les ressources obtenues et leur remboursement. Un nouvel emprunt crée une entrée de trésorerie, tandis que le remboursement du capital, le versement de dividendes ou le rachat d’actions produisent des sorties. Son analyse indique dans quelle mesure l’entreprise dépend de ses financeurs externes pour maintenir son niveau de liquidités.
Construire un tableau de flux de trésorerie sans perdre les bons raccordements
La préparation commence par la collecte de documents cohérents sur la même période : bilan d’ouverture et de clôture, compte de résultat, annexes et, si disponible, tableau de financement. Les mouvements d’immobilisations, d’emprunts, de capitaux propres, de créances et de dettes doivent pouvoir être justifiés. Un suivi mensuel ou trimestriel aide au pilotage, tandis qu’une lecture annuelle permet d’analyser les tendances.
Méthode directe ou indirecte : choisir selon l’objectif
La méthode directe additionne les encaissements réellement reçus et retranche les décaissements effectivement payés : règlements des clients, paiements aux fournisseurs, salaires, charges sociales, impôts et intérêts. Elle est concrète pour la gestion quotidienne, car elle fait apparaître les principales sources et utilisations de cash.
La méthode indirecte part généralement du résultat net ou de la CAF. Elle neutralise ensuite les éléments sans incidence immédiate sur la trésorerie, tels que les amortissements et les provisions, puis corrige les variations du BFR. Cette approche est pratique lorsque le tableau est établi à partir des états comptables de clôture et qu’il faut rapprocher le résultat du flux réel.
| Méthode | Point de départ | Atout | Vigilance |
|---|---|---|---|
| Directe | Encaissements et décaissements | Vision opérationnelle immédiate | Exige un suivi détaillé des paiements |
| Indirecte | Résultat net ou CAF | Raccordement clair avec la comptabilité | Les ajustements du BFR doivent être rigoureux |
Un contrôle final permet de vérifier la cohérence de l’ensemble : trésorerie d’ouverture + flux d’activité + flux d’investissement + flux de financement = trésorerie de clôture. Si l’égalité ne fonctionne pas, il faut rechercher un classement erroné, une opération non monétaire intégrée à tort ou une variation de bilan oubliée.
Interpréter les signaux plutôt que juger un solde isolé
Un flux de trésorerie positif est favorable lorsqu’il provient durablement de l’activité. Il peut financer une partie des investissements, réduire l’endettement ou constituer une réserve de sécurité. Mais un solde positif alimenté uniquement par un emprunt ou par la vente d’actifs ne suffit pas à démontrer la solidité de l’exploitation.
De la même manière, un flux négatif n’est pas systématiquement mauvais. Une société en développement peut investir fortement, constituer un stock avant une saison haute ou financer une croissance commerciale. La question consiste à déterminer si cette consommation de cash est temporaire, anticipée et couverte par des ressources adaptées.
Repérer le BFR avant qu’il ne devienne une béquille financière
Le crédit bancaire de court terme peut devenir une béquille lorsque l’entreprise finance en permanence ses retards d’encaissement par de nouveaux tirages, au lieu de corriger son cycle d’exploitation. Le tableau de flux rend ce mécanisme visible : une CAF correcte est absorbée mois après mois par les créances clients et les stocks, puis compensée par du financement.
Le suivi des délais clients, de la rotation des stocks et des échéances fournisseurs donne alors une dimension opérationnelle au tableau. Il aide à repérer l’origine de la tension et à agir sur les conditions de paiement, le niveau des stocks ou le calendrier des décaissements.
Comparer plusieurs périodes pour distinguer tendance et accident
La lecture la plus utile compare plusieurs exercices, trimestres ou mois. Une dégradation ponctuelle peut résulter d’un investissement identifié ou d’un paiement exceptionnel. En revanche, un flux d’activité négatif récurrent, une hausse continue du BFR et des remboursements d’emprunts supérieurs aux ressources générées constituent un signal à traiter rapidement.
Pour piloter, il est utile de rapprocher le réalisé d’une prévision de trésorerie. Le tableau historique explique ce qui s’est passé ; la prévision aide à décider quand relancer les clients, différer une dépense, négocier un financement ou revoir le rythme d’investissement. Cette articulation entre analyse et anticipation fait du tableau de flux de trésorerie un véritable outil de décision.