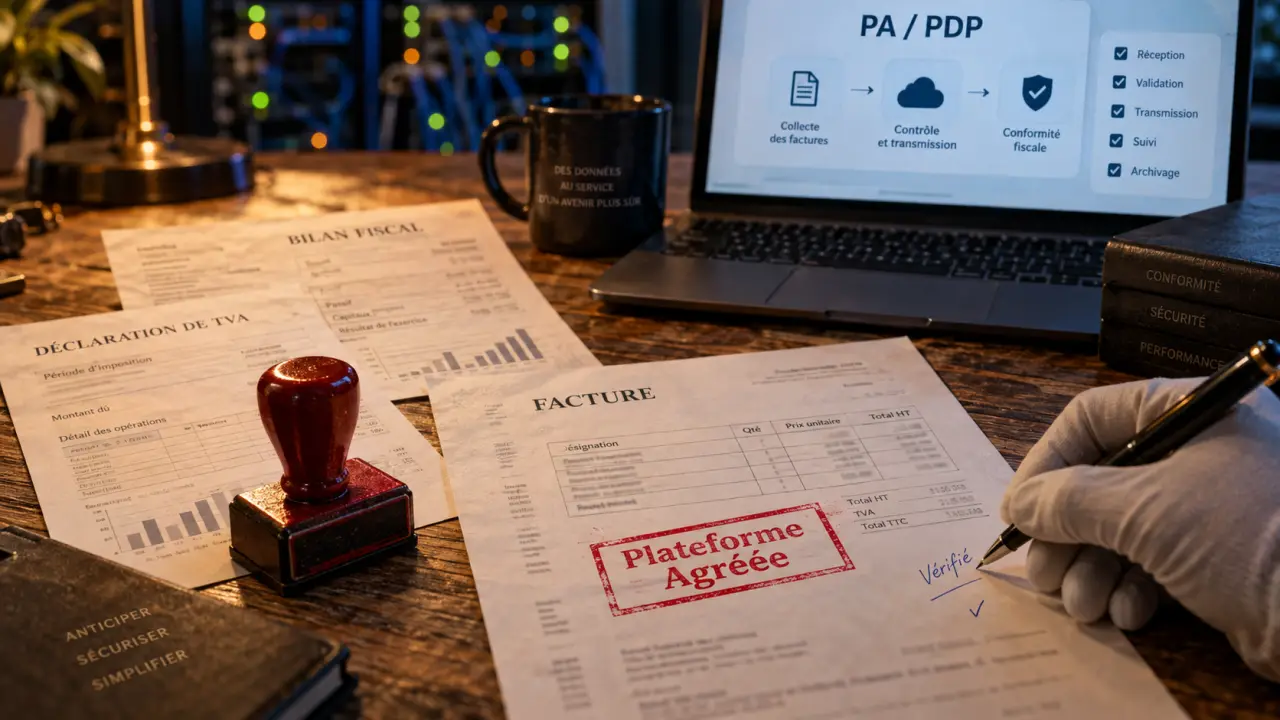
Une PDP de facturation électronique désigne l’ancienne appellation d’une Plateforme Agréée (PA). Le changement de vocabulaire ne modifie pas son rôle : pour les flux concernés par la réforme, l’entreprise devra s’appuyer sur une plateforme immatriculée pour émettre, recevoir et transmettre les données réglementaires. Comprendre la différence entre une PA, une solution compatible et le Portail Public de Facturation permet d’éviter le choix d’un outil insuffisant.
Sommaire
PDP et PA : pourquoi l’appellation a changé
L’expression Plateforme de Dématérialisation Partenaire (PDP) a longtemps servi à désigner les opérateurs habilités dans le cadre de la facturation électronique. L’appellation officielle est désormais Plateforme Agréée, ou PA. Dans les échanges sur la réforme, les deux sigles renvoient donc au même rôle réglementaire.
Testez vos connaissances sur la PDP de facturation électronique
Répondez aux 6 questions, puis validez pour découvrir votre score et les explications.
Le terme « agréée » renvoie à une exigence précise. Une plateforme ne devient pas PA parce qu’elle crée des factures PDF, se connecte à un logiciel comptable ou propose un portail fournisseurs. Elle doit être immatriculée par l’administration fiscale, sous le contrôle de la DGFiP, et respecter un cahier des charges. Cette immatriculation conditionne l’accès aux fonctions réglementaires de transmission et d’interopérabilité.
Une plateforme au centre des échanges fiscaux
La PA sert d’intermédiaire sécurisé entre les entreprises, les autres plateformes et l’administration. Elle ne se contente pas de déposer un document. Elle gère des données structurées, assure la traçabilité des flux et permet de suivre le cycle de vie de la facture. Ce fonctionnement répond notamment aux objectifs de modernisation des déclarations de TVA et de lutte contre la fraude.
Pour une direction financière, la bonne question n’est donc pas seulement : « Mon outil sait-il envoyer une facture ? » Il faut aussi vérifier s’il peut participer à la chaîne réglementaire prévue. Une facture bien présentée, mais transmise en dehors du circuit attendu, ne suffit pas à répondre aux exigences de la réforme.
Ce qu’une plateforme agréée fait réellement
Une PA organise les flux d’e-invoicing, c’est-à-dire la facturation électronique entre les entreprises concernées, ainsi que l’e-reporting pour les données de transaction et de paiement à transmettre. Elle doit pouvoir échanger avec d’autres plateformes agréées. Un fournisseur et son client ne sont donc pas obligés de choisir le même prestataire.
- Émettre et recevoir des factures électroniques dans les formats réglementaires acceptés, tels que Factur-X, UBL ou CII ;
- Convertir les formats lorsque le système émetteur et le système destinataire n’utilisent pas le même langage ;
- Transmettre les données de facturation, ainsi que les données de transaction et de paiement requises ;
- Suivre les statuts de dépôt, de réception, de rejet, d’encaissement ou toute autre étape utile du cycle de vie ;
- Garantir la sécurité, l’authenticité, la lisibilité et l’exhaustivité des échanges.
Le suivi des statuts : un bénéfice opérationnel
Une facture avance par étapes. Lorsqu’un statut reste bloqué, par exemple à cause d’une adresse destinataire inconnue, d’un rejet, d’une validation manquante ou d’un paiement non déclaré, l’information doit parvenir au bon interlocuteur sans attendre la clôture comptable.
Ce suivi donne aux équipes finance, recouvrement et service client un référentiel commun. Elles ne cherchent plus un document dans plusieurs boîtes mail : elles identifient l’étape qui ralentit le traitement ou l’encaissement. Les statuts facilitent aussi la répartition des tâches, car chaque anomalie peut être orientée vers l’équipe responsable.
L’archivage peut compléter ce dispositif, mais il ne doit pas être confondu avec la fonction réglementaire d’une plateforme agréée. Les besoins de conservation, de recherche documentaire et de preuve doivent être évalués séparément dans le projet.
PA, PPF et solution compatible : le comparatif qui évite une erreur de choix
La confusion entre les acteurs de l’écosystème est fréquente. Pourtant, leurs statuts et leurs capacités diffèrent. Une solution compatible peut simplifier le travail quotidien, sans remplacer une plateforme agréée pour les fonctions réglementaires.
| Acteur | Statut | Rôle principal | Peut assurer les fonctions réglementaires d’une PA ? |
|---|---|---|---|
| Plateforme Agréée (PA, ex-PDP) | Immatriculée par l’administration fiscale | Échanger les factures et transmettre les données réglementaires | Oui |
| Portail Public de Facturation (PPF) | Infrastructure publique centrale | Participer à l’écosystème et centraliser les échanges prévus | Il ne constitue pas le canal direct de facturation des entreprises |
| Solution Compatible (SC, ex-OD) | Solution non immatriculée comme PA | Préparer, automatiser ou intégrer les flux métiers | Non, elle doit s’appuyer sur une PA pour ces fonctions |
Un logiciel de gestion, un ERP, un cabinet comptable ou une solution de dématérialisation peut rester au centre des usages. Il peut produire les données, automatiser les contrôles, afficher les statuts et alimenter la comptabilité. Mais s’il n’est pas lui-même une plateforme agréée, il doit être connecté à une PA pour les fonctions réglementaires.
Cette architecture permet de conserver les outils utilisés par les équipes tout en confiant la transmission réglementaire à un acteur habilité. Avant de retenir cette organisation, il faut toutefois vérifier la qualité des connecteurs, la circulation des statuts et la capacité à traiter les rejets.
Les échéances à intégrer dans votre calendrier
La réforme entre progressivement en vigueur à compter du 1er septembre 2026. À cette date, la réception des factures électroniques devient un sujet immédiat pour les entreprises concernées, tandis que l’obligation d’émission démarre selon un calendrier progressif. Le 1er septembre 2027 constitue l’autre repère majeur pour l’extension des obligations.
Attendre la dernière étape expose à des difficultés évitables : données clients incomplètes, référentiels d’articles mal structurés, absence de circuit de validation ou interfaces ERP non testées. Une plateforme peut être conforme sans que l’organisation interne le soit. La préparation doit donc réunir la finance, la comptabilité, l’informatique, les achats, les ventes et, si nécessaire, le cabinet comptable.
Un plan de préparation concret
- Recensez les logiciels qui créent, reçoivent, valident et comptabilisent les factures.
- Cartographiez les flux B2B, les transactions soumises à l’e-reporting et les données de paiement suivies.
- Vérifiez la qualité des données tiers : SIREN, adresses, conditions de règlement et règles de TVA.
- Choisissez une PA à partir de la liste officielle des plateformes agréées, puis testez les scénarios de rejet et de correction.
- Formez les équipes aux nouveaux statuts et définissez la personne ou le service chargé de traiter chaque anomalie.
Choisir une plateforme agréée adaptée à votre entreprise
La liste officielle permet d’identifier les plateformes immatriculées. Elle constitue un premier filtre, pas un choix définitif. Deux PA peuvent respecter le même cadre réglementaire tout en proposant une expérience différente selon vos volumes, vos outils et l’organisation de vos équipes.
L’enjeu est de retenir une solution durable, capable de s’intégrer à votre environnement réel. Le statut réglementaire reste indispensable, mais il ne dit pas tout sur la facilité de déploiement, la gestion des erreurs ou l’accompagnement proposé.
Les critères à examiner avant de signer
- Interopérabilité : capacité à échanger avec les autres PA et à gérer les formats nécessaires à vos partenaires ;
- Intégration : présence de connecteurs avec votre ERP, votre logiciel comptable, votre outil de vente ou votre portail fournisseurs ;
- Gestion des exceptions : lisibilité des rejets, correction des données et suivi des statuts ;
- Sécurité et traçabilité : contrôle des accès, journalisation et restitution des échanges ;
- Accompagnement : qualité du paramétrage, des tests, de la formation et du support ;
- Réversibilité : possibilité de récupérer vos données et de changer de plateforme sans interrompre vos flux.
Comparez aussi le coût global, et pas seulement le prix d’entrée. Les frais liés aux volumes, aux connecteurs, à l’archivage, aux utilisateurs ou au support peuvent modifier sensiblement le budget.
La bonne solution de facturation électronique est donc une plateforme qui possède le statut de PA, s’intègre à vos outils et simplifie les contrôles quotidiens. Une solution compatible peut compléter cette organisation, mais elle ne remplace pas la plateforme agréée pour transmettre les factures et les données réglementaires.