Vous cherchez Active Assurances pour obtenir un devis, accéder à votre contrat ou vérifier sa fiabilité ? Le site officiel est activeassurances.fr. Ce courtier en ligne propose principalement des assurances auto et habitation, avec un positionnement marqué sur les conducteurs malussés ou résiliés. Avant de souscrire, trois points méritent votre attention : le tarif personnalisé, les limites des garanties et les modalités de gestion du contrat.
Sommaire
Identifier le bon interlocuteur avant toute démarche
Active Assurances est un courtier d’assurance, et non simplement le nom de la compagnie qui indemnise les sinistres. Le courtier distribue des contrats ; le porteur de risque assume les engagements d’assurance prévus dans ces contrats. Cette distinction permet de savoir à qui adresser une question commerciale, une déclaration de sinistre ou une réclamation.
Assurland présente Active Assurances comme une entreprise fondée en 2010, immatriculée à l’ORIAS sous le numéro 10 058 420. La même fiche cite ALTIMA et ALLIANZ comme porteurs de risque. Pour votre propre souscription, vérifiez toutefois le nom de l’assureur inscrit sur les documents contractuels : une présentation générale ne remplace pas l’identification du partenaire associé à votre offre.
Si vous êtes déjà client, privilégiez les coordonnées figurant sur votre contrat ou dans votre espace client. Pour demander un devis, vérifiez le nom de domaine avant de transmettre vos justificatifs ou coordonnées bancaires. Une annonce publicitaire ou une page comparative n’est pas nécessairement le site du courtier.
Vérifier si les offres correspondent réellement à votre profil
L’auto, notamment après un malus ou une résiliation
Active Assurances met particulièrement en avant l’assurance auto pour les conducteurs malussés, sinistrés ou résiliés. Les personnes ayant subi une résiliation pour non-paiement font également partie des profils visés. Ce positionnement peut être pertinent lorsque la recherche d’un contrat devient difficile auprès d’autres acteurs.
Il ne signifie cependant pas que chaque demande sera acceptée, ni que le tarif sera identique pour tous. Le motif de résiliation, les antécédents, le véhicule et son usage interviennent dans l’étude du dossier. Déclarez précisément votre situation : une réponse approximative au devis peut entraîner une proposition inadaptée ou des difficultés ultérieures. Des contrats pour voitures sans permis sont aussi mentionnés par Le Comparateur Assurance ; leurs conditions doivent être vérifiées séparément.
L’habitation, avec un devis adapté au logement
L’assurance habitation figure également parmi les offres présentées. Active Assurances annonce un devis personnalisé en 2 minutes. Cette rapidité concerne la simulation commerciale : elle ne dispense pas de vérifier la description du logement, votre qualité de locataire ou de propriétaire, ainsi que la valeur des biens à couvrir.
Pour comparer utilement, conservez les mêmes caractéristiques d’un devis à l’autre. Examinez notamment les événements couverts, les franchises, les plafonds d’indemnisation et les exigences de sécurité. Un prix inférieur peut correspondre à une protection différente plutôt qu’à une économie à garanties égales.
Comparer les prix et les trois formules auto sans raccourci
Le site officiel affiche des prix d’appel de 15 €/mois pour l’auto et de 11,70 €/mois pour l’habitation. Il annonce également jusqu’à 30 % d’économies en moyenne. Ces arguments commerciaux ne constituent pas une estimation personnelle : seul le devis établi avec vos informations permet de connaître votre cotisation et les conditions associées.
Comparez le coût annuel total, l’échéancier, les éventuels frais et les options retenues. Demandez aussi quelles conditions encadrent la promesse d’économie si elle intervient dans votre décision.
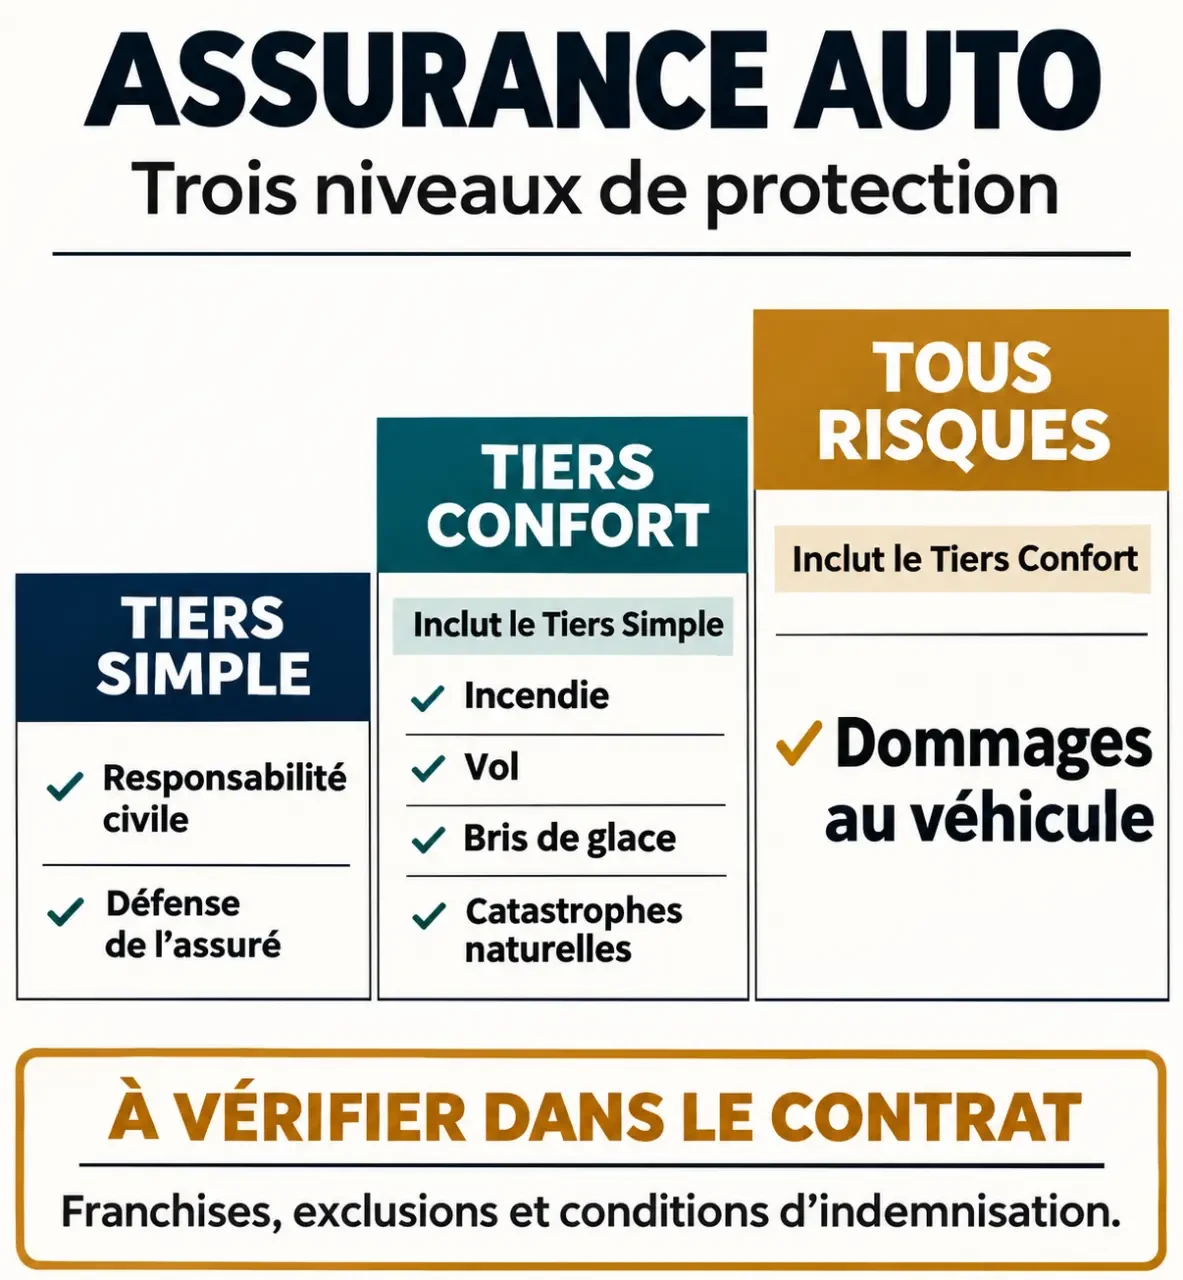
| Formule auto | Garanties mentionnées par Le Comparateur Assurance | Point de contrôle prioritaire |
|---|---|---|
| Tiers Simple | Responsabilité civile et défense de l’assuré. | La couverture de vos propres dommages et blessures. |
| Tiers Confort | Socle au tiers, avec incendie, vol, bris de glace et catastrophes naturelles. | Les franchises, les vitrages couverts et les conditions de garantie du vol. |
| Tous Risques | Garanties au tiers et assurance dommages. | Les dommages effectivement couverts, les exclusions et les modalités d’indemnisation. |
Ce tableau donne des repères, pas une description contractuelle exhaustive. « Tous risques » ne signifie pas « tous les dommages sans conditions ». Les conditions générales et particulières restent déterminantes pour apprécier la protection proposée.
Les options citées comprennent l’assistance sans franchise kilométrique, la garantie du conducteur et la protection juridique auto. Pour l’assistance annoncée à 0 km, vérifiez les événements déclencheurs et les prestations : panne, accident, remorquage ou véhicule de remplacement ne sont pas interchangeables. Pour la garantie du conducteur, examinez les plafonds et les conditions d’indemnisation des dommages corporels.
Fixez aussi votre seuil personnel de reste à charge : quelle somme pourriez-vous payer immédiatement après un sinistre sans déséquilibrer votre budget ? Cette limite transforme la comparaison. Une cotisation légèrement inférieure peut perdre son intérêt si la franchise dépasse votre réserve disponible. À l’inverse, une protection plus coûteuse doit apporter un avantage concret, pas seulement une appellation rassurante.
Lire les avis clients comme des signaux à vérifier
Les témoignages consultables sur Green Opinion signalent des insatisfactions concernant la résiliation, la communication, les prélèvements et le service client. Une note autour de 2,4/5 y est mentionnée. Elle doit être replacée dans sa date de consultation, son volume d’avis et son mode de collecte : elle ne permet pas, à elle seule, de mesurer l’expérience de tous les assurés.
Ces retours ne doivent ni être ignorés ni devenir des faits généralisés. Un client peut qualifier un prélèvement d’injustifié sans que l’ensemble du dossier soit accessible au lecteur. En revanche, la répétition d’un même problème justifie de poser des questions précises avant de s’engager.
- Qui confirme la réception d’une demande de résiliation et sa date d’effet ?
- Où retrouver l’échéancier et l’explication des sommes prélevées ?
- Quel interlocuteur suit un dossier incomplet ou un sinistre ?
- Quelle procédure écrite permet de déposer une réclamation ?
Pour juger le sérieux du service, observez également la clarté des réponses obtenues pendant le devis. Une réponse écrite précisant une franchise ou une condition d’acceptation est plus utile qu’une assurance verbale générale sur la simplicité du contrat.
Passer du devis au contrat, puis garder une trace des échanges
Le devis en ligne est présenté comme gratuit et sans engagement. Préparez les informations nécessaires à une estimation exacte : caractéristiques du véhicule, usage, conducteurs et antécédents pour l’auto ; caractéristiques du logement et biens à assurer pour l’habitation. Pour l’automobile, ayez notamment à disposition votre permis, votre certificat d’immatriculation et votre relevé d’information, puis confirmez la liste des justificatifs demandés.
- Vérifiez les déclarations enregistrées et le montant total à payer.
- Lisez les garanties, exclusions, franchises et conditions d’acceptation.
- Transmettez les pièces demandées et contrôlez leur réception.
- Obtenez une confirmation écrite de la prise d’effet et des éventuelles réserves.
Un devis obtenu ou un paiement effectué ne suffit pas, à lui seul, à prouver que toutes les conditions de couverture sont remplies. Avant de circuler, vérifiez la date et l’heure d’effet ainsi que le statut du dossier.
La gestion à distance est annoncée par internet, téléphone et courrier, avec des échanges par email et un espace client. Le Comparateur Assurance mentionne un conseiller disponible du lundi au vendredi de 10h à 19h ; confirmez les horaires actuels sur les supports officiels.
Enfin, conservez contrat, justificatifs, échéanciers et échanges. En cas de désaccord, formulez une demande écrite avec les dates, montants et pièces utiles, puis suivez la procédure de réclamation indiquée au contrat. Active Assurances mérite d’être comparé si son positionnement répond à votre situation, mais la décision doit reposer sur une couverture compréhensible et un suivi clairement identifié, pas uniquement sur le prix affiché.