Acheel est un assureur 100 % digital qui propose des contrats habitation, auto, santé et animaux. Pour obtenir un devis ou retrouver votre espace personnel, rendez-vous sur son site officiel, acheel.com. Son intérêt repose sur une souscription rapide et des tarifs d’appel attractifs, mais le bon choix dépend surtout des garanties, des franchises et de la prise en charge après un sinistre.
Sommaire
Une assurance en ligne pour quatre besoins du quotidien
Créée en 2020, Acheel privilégie un parcours dématérialisé : devis depuis un ordinateur ou un smartphone, signature électronique et documents accessibles dans un espace personnel. La marque annonce près de 800 000 assurés. Ce volume renseigne sur son développement, sans suffire à évaluer la qualité de chaque contrat.
L’offre habitation concerne notamment les locataires et les propriétaires occupants, pour une résidence principale ou secondaire. Les autres produits répondent à des besoins distincts : couverture automobile, complémentaire santé et assurance des animaux. Il faut donc examiner chaque offre séparément plutôt que supposer qu’une bonne formule habitation implique une complémentaire santé adaptée.
Le modèle convient particulièrement aux personnes à l’aise avec la gestion en ligne. Si vous préférez un interlocuteur en agence, vérifiez avant de souscrire les moyens de contact proposés, leurs horaires et les modalités d’accompagnement. Une souscription digitale ne dispense pas d’un service accessible lorsqu’un dossier devient complexe.
Des tarifs d’appel à comparer avec le coût réel de la protection
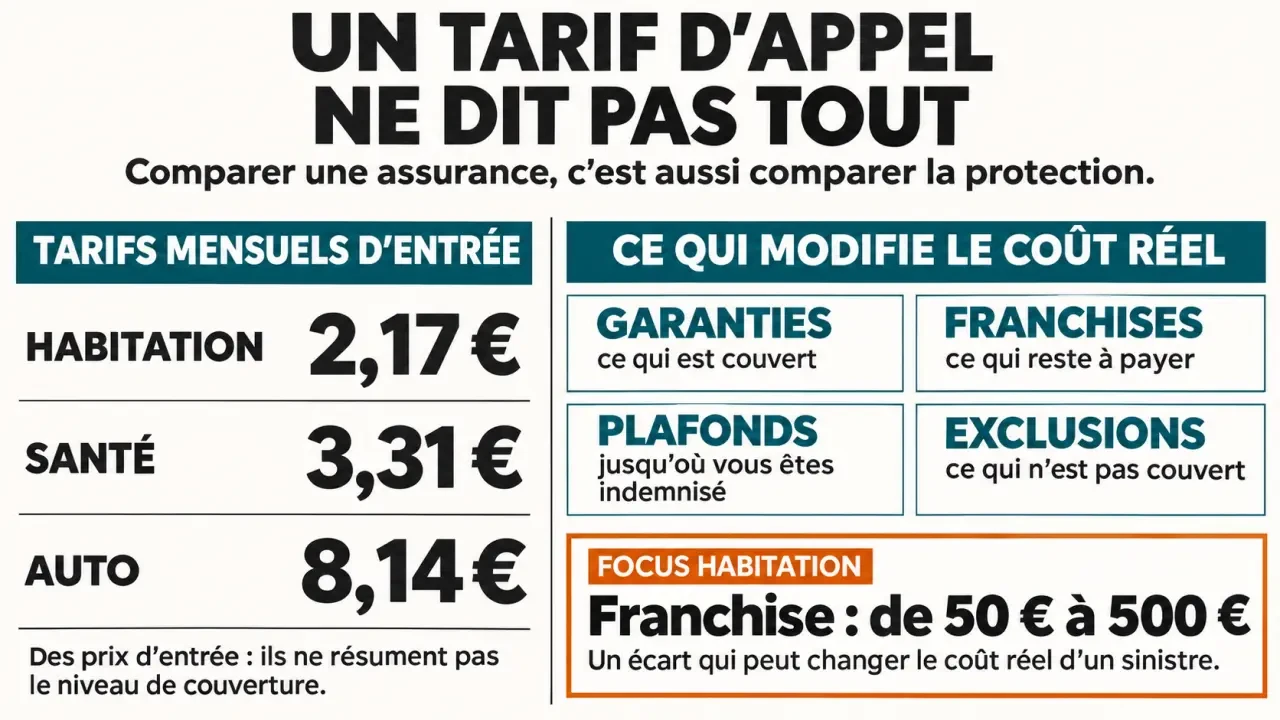
Acheel met en avant des prix bas et une tarification personnalisée. Les montants annoncés commencent à 2,17 €/mois en habitation, 3,31 €/mois en santé et 8,14 €/mois en auto. Ce sont des tarifs d’entrée, pas des prix garantis pour tous les profils. Seul le devis permet de connaître votre cotisation et les conditions associées.
Pour comparer Acheel à un assureur traditionnel ou à une autre offre digitale, utilisez les mêmes informations et les mêmes niveaux de protection. Un prix inférieur peut correspondre à une franchise supérieure, à moins d’options ou à un plafond d’indemnisation plus faible.
En habitation, deux réglages qui changent la comparaison
Le capital mobilier est ajustable de 3 000 € à 100 000 €. Il doit refléter la valeur des biens à couvrir : meubles, vêtements, électroménager et équipements électroniques notamment. Choisir un capital trop faible pour réduire la cotisation peut laisser une part importante des pertes à votre charge.
La franchise habitation comporte 9 paliers, de 50 € à 500 €. Comparez l’économie de cotisation à la somme que vous pourriez devoir payer lors d’un sinistre. Vérifiez également les franchises propres à certaines garanties : le montant sélectionné ne s’applique pas nécessairement à toutes les situations.
Pour une colocation, la possibilité annoncée d’inclure 3 colocataires sans surcoût mérite aussi votre attention. Faites confirmer les conditions et l’identification des occupants au contrat : une économie n’a de valeur que si toutes les personnes concernées sont correctement couvertes.
Les garanties à lire avant de signer, produit par produit
Le document d’information sur le produit donne un premier aperçu, mais les conditions générales et particulières déterminent la couverture effective. Repérez les événements garantis, les exclusions, les plafonds et les obligations à respecter. Une option visible dans le parcours commercial n’est pas forcément incluse dans la formule choisie.
| Assurance | Points à vérifier | Question concrète |
|---|---|---|
| Habitation | Dégâts des eaux, incendie, vol, dommages électriques, assistance | Mes biens et les circonstances du sinistre sont-ils couverts ? |
| Auto | Responsabilité civile, dommages, vol, assistance, franchises | Quels dommages à mon véhicule restent à ma charge ? |
| Santé | Hospitalisation, soins courants, optique, dentaire, plafonds | Quel remboursement correspond à mes dépenses habituelles ? |
| Animaux | Accidents, maladies, exclusions, carence, plafond annuel | Les soins prévisibles de mon animal sont-ils admissibles ? |
En santé, Acheel mentionne le réseau Kalixia et un bonus fidélité après 2 ans et 4 ans d’ancienneté. Consultez le tableau de garanties pour identifier les postes concernés et les conditions d’accès. Ces avantages ne remplacent pas une comparaison du reste à charge sur vos soins les plus fréquents.
Pensez au contrat comme à une chaîne de prise en charge : l’événement doit être garanti, les circonstances ne doivent pas relever d’une exclusion, les justificatifs doivent permettre d’établir le dommage, puis le plafond et la franchise déterminent l’indemnisation. Un seul maillon manquant peut changer le résultat. Pour tester une offre, imaginez un incident précis de votre quotidien et suivez ce parcours jusqu’à la somme qui resterait à payer.
Enfin, distinguez assurance, assistance et protection juridique. Mondial Assistance et Protexia France sont mentionnés respectivement pour l’assistance et la protection juridique ; vérifiez leur intervention dans votre formule. Une prestation de dépannage n’équivaut pas automatiquement au remboursement de tous les dommages.
Des avis clients contrastés à lire selon l’expérience racontée
Les notes d’Acheel diffèrent nettement d’une plateforme à l’autre. Le relevé présenté par Goodassur au 13 juillet 2026 affiche une note de 4,1/5 sur 5 389 avis vérifiés. Les autres évaluations recensées montrent pourquoi une moyenne isolée ne suffit pas.
| Plateforme | Note affichée | Nombre d’avis |
|---|---|---|
| Opinion Assurances | 1,6/5 | 309 |
| Trustpilot | 4,2/5 | 5 080 |
| Google Reviews | 4,3/5 | 9 937 |
| Selectra | 1,0/5 | 8 |
Ces chiffres sont des instantanés susceptibles d’évoluer, et non une mesure unique de fiabilité. Huit avis ne représentent pas le même volume de témoignages que plusieurs milliers. Les modalités de collecte et les motifs de publication peuvent aussi différer.
Séparez les avis sur la souscription de ceux sur les sinistres. Un parcours rapide renseigne sur l’ergonomie ; un témoignage détaillant une déclaration, les pièces demandées et la décision d’indemnisation éclaire davantage la gestion du contrat. Cherchez surtout les retours récents concernant le produit qui vous intéresse, sans considérer chaque témoignage comme représentatif de tous les assurés.
Souscription, espace client et résiliation : sécuriser le passage à l’action
Acheel annonce une souscription en moins de 2 minutes, avec signature électronique et attestation immédiate selon le parcours proposé. Cette rapidité commerciale ne doit pas faire oublier la vérification des déclarations et de la date d’effet. Disposer d’une attestation ne signifie pas que toutes les garanties commencent sans délai.
- Renseignez votre situation avec précision et sélectionnez les garanties utiles.
- Relisez le devis, les exclusions, les franchises et les éventuels délais de carence.
- Vérifiez la date de début de couverture avant de signer.
- Conservez les documents contractuels et contrôlez votre attestation.
L’espace personnel permet de retrouver contrats et attestations. Prenez aussi le temps d’identifier la procédure de déclaration de sinistre et les coordonnées d’assistance. En cas de dommage, conservez les justificatifs, documentez les faits et respectez les délais prévus au contrat.
Acheel propose de prendre en charge la résiliation de l’ancien contrat dans les situations admissibles. Faites confirmer cette démarche et sa date d’effet pour éviter une interruption de couverture. Pour résilier ensuite un contrat Acheel, utilisez la procédure indiquée dans votre espace ou vos documents : la simplicité d’une démarche en ligne ne supprime pas les conditions légales et contractuelles.
Au final, retenez Acheel si le devis reste intéressant à garanties et franchises comparables, et si la gestion digitale vous convient. Le tarif attire l’attention ; le contrat et l’accompagnement déterminent l’intérêt réel de l’assurance.