En comptabilité, le journal enregistre les opérations de l’entreprise dans l’ordre chronologique, avec leurs comptes, leurs montants et leurs justificatifs. Chaque écriture doit respecter l’équilibre entre débit et crédit. Pour le tenir correctement, il faut surtout distinguer l’événement à comptabiliser de son règlement : recevoir une facture et la payer ne produisent pas la même écriture.
Sommaire
Le journal raconte les opérations, le grand livre les classe
Le journal comptable, ou livre journal, conserve l’historique des opérations d’un exercice comptable, généralement de 12 mois. Il permet de retrouver une facture, de comprendre un mouvement et de vérifier son traitement. Il contribue également à la préparation des comptes annuels et des déclarations.
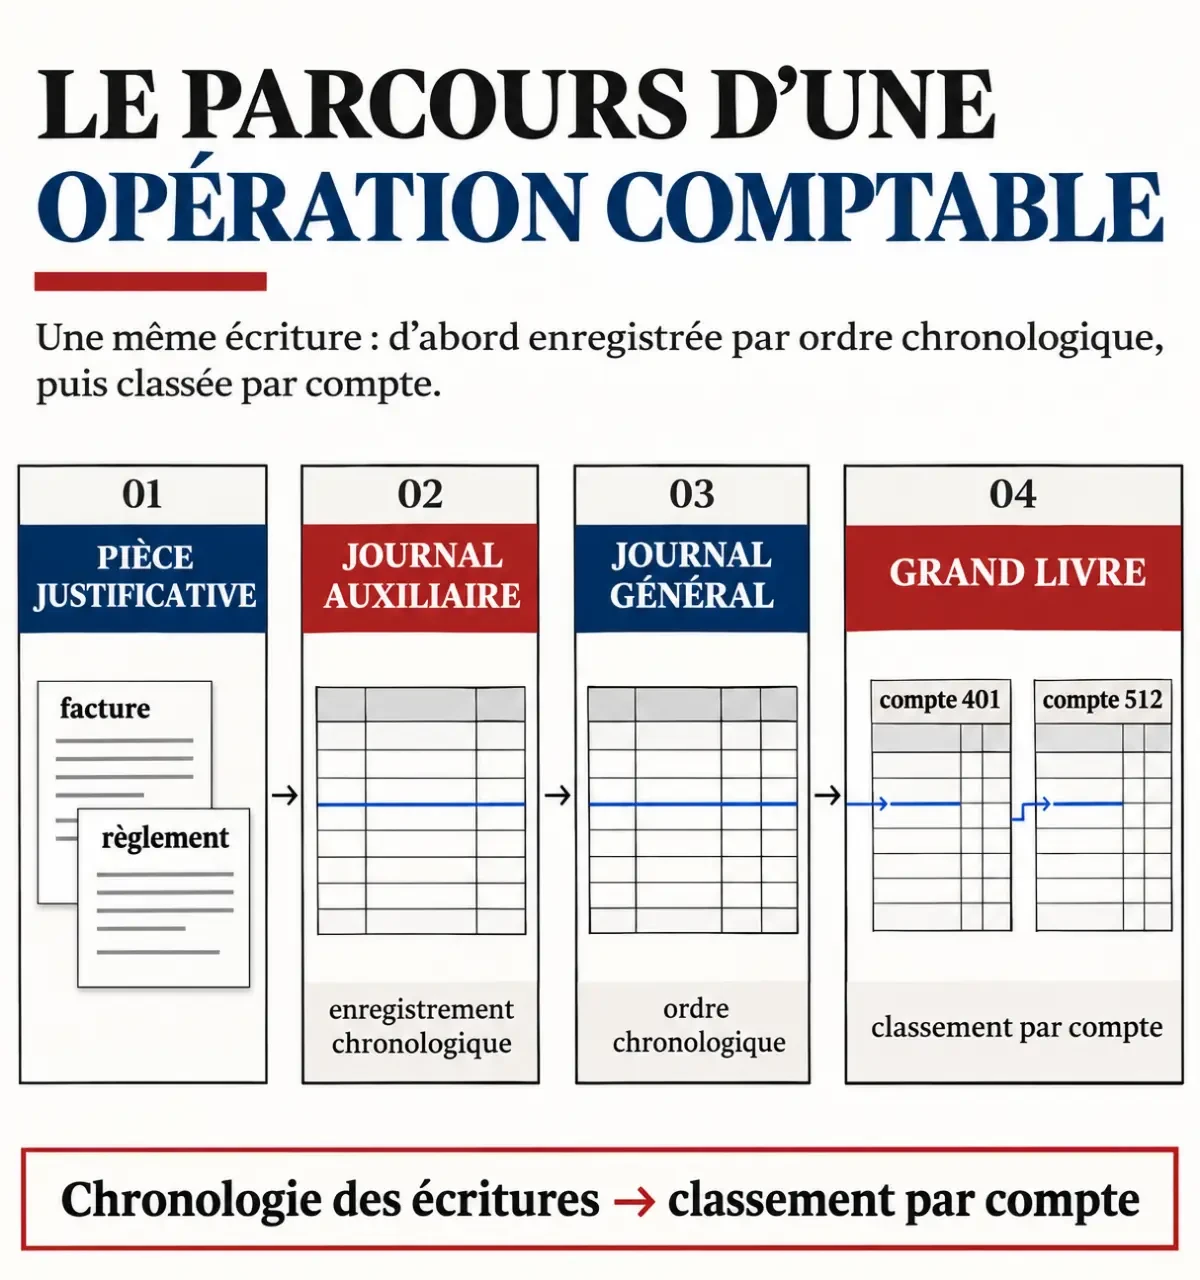
Le journal général peut accueillir directement les écritures. Lorsque l’entreprise utilise plusieurs journaux spécialisés, leur centralisation s’effectue dans un journal général, appelé alors journal centralisateur. Ces appellations désignent donc une organisation de la comptabilité, pas des documents à remplir indépendamment les uns des autres.
Le grand livre présente les mêmes écritures sous un autre classement : par compte plutôt que par date. Pour suivre les mouvements bancaires, on consulte le compte 512 ; pour examiner une dette fournisseur, le compte 401 et ses subdivisions. Le journal répond à « quelle opération a été enregistrée ? », le grand livre à « quels mouvements composent ce compte ? ».
Le numéro de pièce joue ici un rôle de charnière entre la réalité commerciale et sa traduction comptable. Un identifiant stable permet de passer de l’écriture à la facture, puis de retrouver le règlement correspondant. Conservez cette référence même si le fichier change de dossier : une bonne piste de contrôle repose sur des identifiants durables, pas seulement sur l’emplacement des documents.
Construire une écriture : les mentions et le sens débit-crédit
Une écriture comporte plusieurs lignes, mais décrit une même opération. Pour qu’elle soit compréhensible et contrôlable, renseignez les éléments suivants :
- La date de comptabilisation de l’opération.
- La référence de la pièce justificative : facture, relevé bancaire ou autre document pertinent.
- Le libellé, suffisamment précis pour identifier la nature de l’opération et le tiers concerné.
- Les numéros et intitulés des comptes mouvementés.
- Les montants, répartis dans les 2 colonnes débit et crédit.
La partie double impose une égalité : le total des débits doit correspondre au total des crédits pour chaque écriture. Cela ne signifie pas qu’il existe seulement deux lignes. Une facture avec TVA peut, par exemple, mobiliser un compte de charge, un compte de TVA déductible et un compte fournisseur.
Attention au raccourci « débit = sortie d’argent ». Le sens dépend du compte. Une augmentation de banque se comptabilise au débit du compte 512 ; une diminution, au crédit. Une charge est généralement débitée, tandis qu’une dette fournisseur augmente au crédit du compte 401. L’équilibre arithmétique reste indispensable, mais ne garantit ni le bon compte ni le bon traitement fiscal.
Choisir le bon journal selon l’opération et le régime comptable
Un journal unique peut convenir à une activité comportant peu d’opérations. Les journaux auxiliaires deviennent utiles lorsque les volumes augmentent : ils séparent les flux et facilitent les contrôles. Leur nombre doit répondre aux besoins réels, sans multiplier inutilement les catégories.
| Journal | Opérations concernées | Comptes courants |
|---|---|---|
| Achats | Factures de marchandises, matières premières et frais généraux | 60, 61, 62 ; fournisseur 401 ; TVA déductible 4456 |
| Ventes | Factures adressées aux clients | Produits 70 ; client 411 ; TVA collectée 4457 |
| Banque | Encaissements et paiements bancaires | Banque 512 et comptes de contrepartie |
| Caisse | Entrées et sorties d’espèces | Caisse 53 et comptes de contrepartie |
| Opérations diverses | Paie, TVA, amortissements, provisions et régularisations | Comptes adaptés à chaque opération |
Banque et caisse constituent les journaux de trésorerie. Les opérations diverses, ou OD, accueillent les écritures qui ne relèvent pas des achats, des ventes ou de la trésorerie. Ce n’est pas un dossier d’attente pour les opérations mal comprises : chaque affectation doit rester justifiée.
Le régime comptable modifie aussi la saisie. En comptabilité d’engagement, la facture est enregistrée indépendamment de son paiement. En comptabilité de trésorerie, les encaissements et décaissements constituent la base de l’enregistrement courant, avec les adaptations requises par le régime applicable. Appvizer présente ainsi une organisation autour de 2 types de journaux : trésorerie et OD. Il faut donc déterminer les règles de l’entreprise avant de reproduire un modèle.
De la facture au paiement : un exemple et cinq contrôles
Prenons un exemple pédagogique en comptabilité d’engagement : une facture de fournitures de bureau de 120 €, sans TVA déductible dans cet exemple. Elle est reçue le 3 mars, puis réglée le 10 mars. Le compte 6064 correspond aux fournitures administratives.
| Date | Pièce | Libellé | Compte | Débit | Crédit |
|---|---|---|---|---|---|
| 03/03 | FA-032 | Facture fournitures — fournisseur A | 6064 | 120 € | — |
| 03/03 | FA-032 | Facture fournitures — fournisseur A | 401 | — | 120 € |
| 10/03 | BQ-018 | Règlement FA-032 | 401 | 120 € | — |
| 10/03 | BQ-018 | Règlement FA-032 | 512 | — | 120 € |
La première écriture appartient au journal des achats ; la seconde, au journal de banque. Le paiement éteint la dette : il ne crée pas une nouvelle charge. Dans le grand livre, les mouvements du compte fournisseur se compensent pour cette facture.
Pour appliquer cette logique au quotidien, procédez dans cet ordre :
- Rassemblez le justificatif et vérifiez qu’il n’a pas déjà été enregistré.
- Identifiez la nature de l’opération et sa date de comptabilisation.
- Choisissez le journal et les comptes, puis ventilez les montants, notamment la TVA lorsqu’elle s’applique.
- Contrôlez l’équilibre débit-crédit, les références et le libellé.
- Comparez les règlements aux relevés bancaires et aux factures concernées.
Une erreur découverte après validation ne doit pas disparaître par une suppression sans trace. Utilisez la procédure de correction prévue par votre outil, par exemple une contrepassation suivie de l’écriture correcte, afin de conserver l’historique.
Tenue, conservation et outil : sécuriser le journal dans la durée
En France, les entreprises soumises à une comptabilité commerciale doivent tenir un livre journal. Les obligations varient toutefois selon le statut et le régime : les micro-entrepreneurs relèvent notamment d’obligations simplifiées, qui ne se confondent pas avec un journal en partie double. Les articles R123-173 et R123-174 du Code de commerce encadrent la tenue et l’organisation des livres comptables.
Le journal et les pièces justificatives comptables sont à conserver pendant 10 ans à compter de la clôture de l’exercice. L’archivage doit préserver leur lisibilité, leur intégrité et leur disponibilité. Une sauvegarde unique sur l’ordinateur utilisé pour la saisie reste une protection insuffisante.
Un tableur peut aider à comprendre les écritures ou à préparer la saisie, mais ses cellules modifiables ne garantissent pas à elles seules une tenue conforme. Le support papier ou numérique doit respecter les exigences applicables, notamment la traçabilité et l’absence d’altérations non suivies.
Un logiciel comptable facilite la numérotation, l’association des justificatifs, les contrôles d’équilibre et la validation des écritures. Avant de le choisir, vérifiez aussi ses fonctions d’export, d’archivage et de correction. L’automatisation fait gagner du temps ; elle ne dispense jamais de vérifier le compte proposé, la TVA et l’absence de doublon.