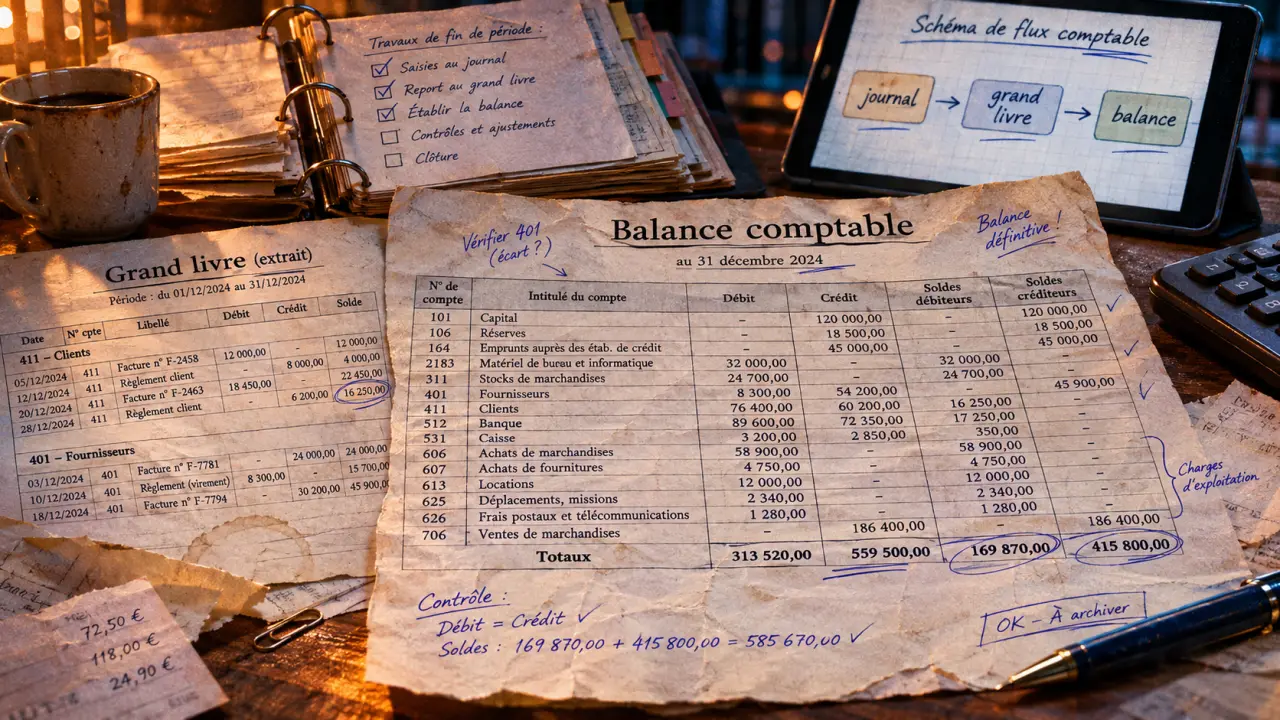
En comptabilité, la balance récapitule les mouvements et les soldes des comptes du grand livre. Elle permet de vérifier l’équilibre des écritures, d’examiner les créances et les dettes et de préparer les comptes annuels. Mais une égalité parfaite entre débits et crédits ne suffit pas : une facture oubliée ou enregistrée dans le mauvais compte peut rester invisible au premier regard.
Sommaire
Un tableau de synthèse entre le grand livre et les comptes annuels
La balance comptable rassemble les comptes utilisés par l’entreprise, classés par numéro selon le Plan comptable général. Chaque ligne synthétise un compte, tandis que le grand livre en présente le détail : dates, libellés, références et montants des écritures.
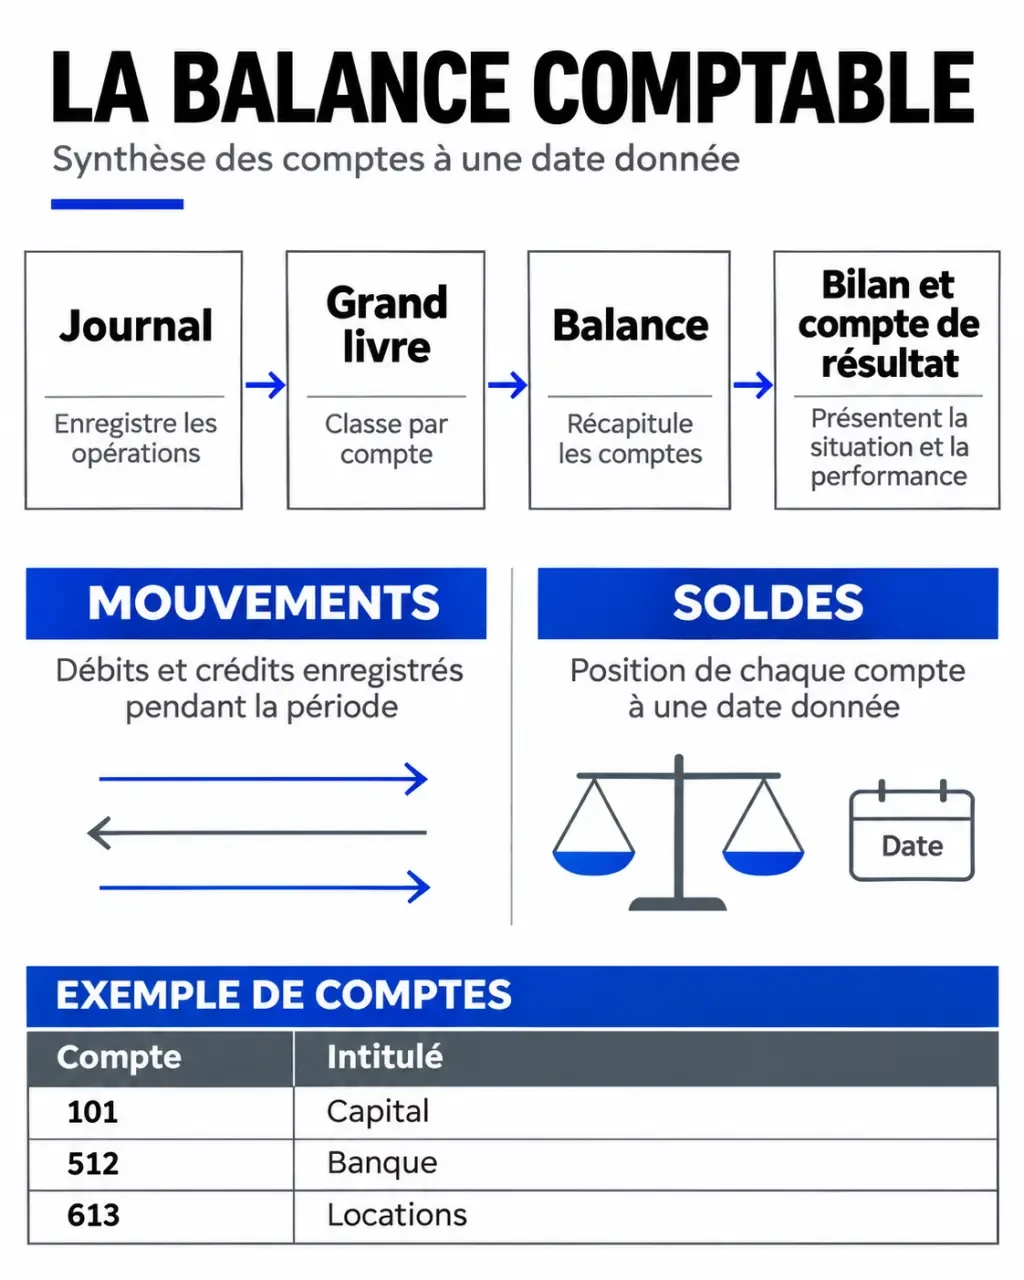
La chaîne de traitement est donc : journal → grand livre → balance → bilan et compte de résultat. Le journal enregistre les opérations chronologiquement ; le grand livre les regroupe par compte ; la balance en offre une vue condensée. Elle peut être éditée chaque mois, chaque trimestre ou à la fin de l’exercice.
Contrairement au bilan, la balance ne présente pas directement le patrimoine en grandes rubriques. Les comptes des classes 1 à 5 alimentent le bilan ; ceux des classes 6 et 7 correspondent aux charges et aux produits du compte de résultat. La différence entre produits et charges détermine le résultat, ensuite porté au compte 120 en cas de bénéfice ou 129 en cas de perte lors des opérations de clôture.
Dans le cadre général de la comptabilité commerciale française, la balance n’est pas, en elle-même, un document légalement obligatoire. Elle reste toutefois un support essentiel de contrôle et de révision pour le comptable, l’expert-comptable ou le dirigeant.
Lire les colonnes sans confondre mouvements et soldes
Une présentation courante comporte le numéro et l’intitulé du compte, les cumuls au débit et au crédit, puis le solde débiteur ou créditeur. Certains modèles isolent également les soldes d’ouverture. Les mouvements décrivent des opérations sur une période ; le solde décrit une position à une date donnée.
Lorsque le cumul des débits dépasse celui des crédits, le solde est débiteur. Dans le cas inverse, il est créditeur. Si les à-nouveaux sont présentés séparément, il faut les intégrer au calcul du solde final.
Un exemple pour distinguer les deux contrôles
Prenons un exemple fictif, sans solde initial : un associé apporte 10 000 € sur le compte bancaire, puis l’entreprise règle 1 000 € de loyer. Pour simplifier la démonstration, aucun traitement de TVA n’est retenu.
| Compte | Intitulé | Débit | Crédit | Solde débiteur | Solde créditeur |
|---|---|---|---|---|---|
| 101 | Capital | 0 € | 10 000 € | 0 € | 10 000 € |
| 512 | Banque | 10 000 € | 1 000 € | 9 000 € | 0 € |
| 613 | Locations | 1 000 € | 0 € | 1 000 € | 0 € |
| Total | Ensemble des comptes | 11 000 € | 11 000 € | 10 000 € | 10 000 € |
Deux égalités différentes apparaissent : les mouvements débiteurs et créditeurs totalisent chacun 11 000 €, tandis que les soldes débiteurs et créditeurs totalisent chacun 10 000 €. Ces contrôles s’appliquent à une balance générale complète, avec un traitement cohérent des écritures d’ouverture.
Le sens du solde dépend du compte
Un compte client 411 est généralement débiteur : le client doit encore payer. Un compte fournisseur 401 est généralement créditeur : l’entreprise doit de l’argent. Un client créditeur peut néanmoins correspondre à un acompte ou à un avoir ; un fournisseur débiteur, à une avance. Le sens inhabituel appelle une justification, pas une correction automatique.
Choisir la balance adaptée à la question posée
Les balances générale, auxiliaire et âgée correspondent à des niveaux d’analyse différents. Les mentions « avant inventaire », « après inventaire » et « de clôture » indiquent plutôt le stade d’avancement des travaux comptables.
| Présentation | Contenu et moment | Utilité principale |
|---|---|---|
| Générale | Comptes généraux utilisés, à la date retenue | Contrôler l’ensemble de la comptabilité |
| Auxiliaire | Détail par client ou fournisseur | Justifier les comptes collectifs 411 et 401 |
| Âgée | Créances ou dettes ventilées par ancienneté ou échéance | Suivre les retards et anticiper les paiements |
| Avant inventaire | Comptes avant les régularisations de fin d’exercice | Préparer les travaux d’inventaire |
| Après inventaire | Comptes intégrant amortissements, dépréciations et régularisations | Préparer les états financiers |
| De clôture | Dans une présentation après solde des comptes de gestion, comptes de bilan et résultat | Contrôler la situation finale et préparer les à-nouveaux |
Une balance auxiliaire clients n’a pas vocation à présenter un solde global nul : elle représente notamment des créances encore dues. Son total doit être rapproché du compte collectif correspondant, à date et périmètre identiques.
Pour la balance âgée, vérifiez la règle de classement : une facture ancienne n’est pas forcément échue. Des tranches de 0–30 jours, 31–60 jours, 61–90 jours et plus de 90 jours n’ont pas le même sens selon qu’elles partent de la date de facture ou de l’échéance contractuelle.
Produire une balance fiable à partir du grand livre
Les logiciels comptables permettent généralement d’éditer la balance automatiquement. La fiabilité dépend néanmoins des écritures saisies et du paramétrage de l’extraction. Un tableau correctement calculé peut être incomplet si certains journaux ou certaines dates ont été exclus.
- Définir la période et le périmètre : exercice, date d’arrêté, journaux et comptes concernés.
- Vérifier les saisies : factures, règlements, opérations bancaires et écritures d’ouverture.
- Choisir le stade de production : avant ou après intégration des écritures d’inventaire.
- Cumuler les mouvements par compte : reprendre les débits et crédits du grand livre, puis calculer les soldes.
- Contrôler les totaux : vérifier l’équilibre des mouvements et celui des soldes sur la balance complète.
Avant de comparer deux extractions, assurez-vous qu’elles retiennent les mêmes paramètres : à-nouveaux inclus ou séparés, écritures provisoires intégrées ou non, comptes soldés affichés ou masqués. Une variation peut provenir d’un filtre plutôt que d’une opération économique.
Repérer les anomalies et transformer les soldes en actions
Une balance équilibrée ne prouve pas que les comptes sont exacts. Une facture totalement omise, une charge affectée au mauvais compte ou une écriture enregistrée deux fois avec sa contrepartie préservent l’égalité débit-crédit. Le contrôle arithmétique doit donc être complété par une analyse des pièces et des variations.
- Examiner les soldes inhabituels et retrouver les écritures dans le grand livre.
- Analyser le compte d’attente 471 et réaffecter les opérations justifiées avant la clôture.
- Rapprocher la banque comptable du relevé bancaire en expliquant les écarts.
- Comparer les charges et produits avec la période précédente, à périmètre comparable.
- Vérifier les régularisations : factures non parvenues, charges constatées d’avance et autres écritures d’inventaire.
Pour suivre les créances, pensez à l’ardoise d’un commerçant : le montant inscrit dit ce qui reste dû, pas quand l’argent arrivera. Ajoutez au solde client une échéance, un éventuel litige et une prochaine action de relance. Cette distinction entre encours comptable et encaissement attendu évite de considérer une créance contestée comme une ressource immédiatement disponible.
La même prudence s’applique aux dettes fournisseurs : leur solde mesure un engagement, tandis que leurs échéances permettent de préparer les décaissements. La balance devient ainsi un outil de pilotage lorsqu’elle est complétée par les justificatifs, le suivi des règlements et les prévisions de trésorerie.