En France, une trottinette électrique doit être assurée au minimum en responsabilité civile. Mais cette couverture obligatoire indemnise les dommages causés aux autres, pas vos propres blessures ni, à elle seule, le vol de votre engin. Avant de souscrire une assurance trottinette électrique, distinguez donc trois besoins : circuler légalement, vous protéger en cas d’accident et préserver la valeur de votre véhicule.
Sommaire
Le minimum légal : assurer l’engin, pas seulement son propriétaire
La trottinette électrique appartient à la catégorie des engins de déplacement personnel motorisés, ou EDPM. Le terme NVEI, pour « nouveaux véhicules électriques individuels », apparaît également dans les offres commerciales. Son moteur impose une assurance de responsabilité civile adaptée, même pour des déplacements occasionnels.
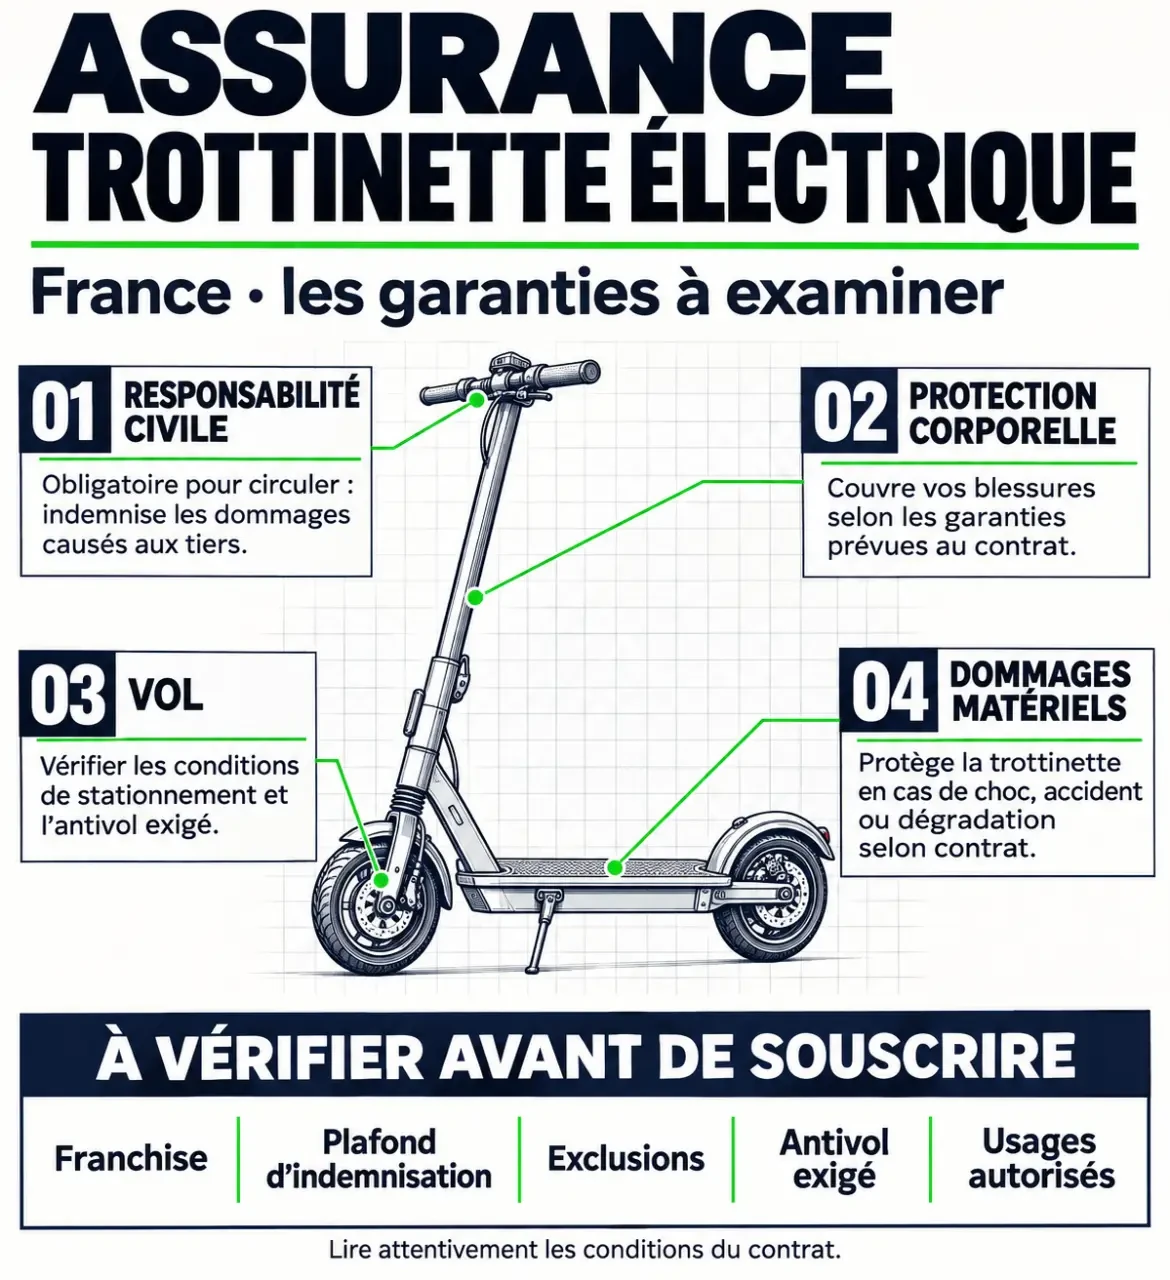
Ne présumez pas que la responsabilité civile de votre assurance habitation suffit. Les véhicules terrestres à moteur relèvent généralement d’une couverture distincte. Demandez à votre assureur une confirmation écrite mentionnant explicitement votre trottinette électrique et les usages couverts.
Ce que paie la responsabilité civile après un accident
Si vous heurtez un piéton ou endommagez un véhicule, cette garantie prend en charge les conséquences de votre responsabilité dans les conditions du contrat. Elle constitue le socle indispensable, mais ne remplace pas une protection corporelle du conducteur. Si vous chutez seul, sans tiers responsable, votre propre indemnisation dépendra d’autres garanties.
Pour une trottinette prêtée à un proche, vérifiez aussi qui peut conduire : assuré désigné, membres du foyer ou autres utilisateurs autorisés. Pour une location, consultez les conditions du loueur et l’étendue de l’assurance incluse, sans supposer qu’elle couvre toutes les conséquences d’un accident.
Les garanties à choisir selon ce que vous risquez de perdre
Une formule étendue n’est utile que si ses garanties correspondent à vos besoins. Le bon arbitrage consiste à examiner séparément les blessures du conducteur, les dommages à la trottinette et les difficultés de recours après un accident.
| Garantie | Son utilité | Point à vérifier |
|---|---|---|
| Responsabilité civile | Indemniser les tiers lorsque votre responsabilité est engagée | Conducteurs et usages autorisés |
| Protection corporelle ou individuelle accident | Prévoir une indemnisation de vos blessures selon le contrat | Plafond et seuil d’intervention |
| Vol | Indemniser la disparition de l’engin dans les circonstances garanties | Antivol, lieu et preuves exigés |
| Dommages au véhicule | Couvrir certaines réparations après un événement garanti | Franchise, vétusté et exclusions |
| Défense et recours | Accompagner la défense ou une demande d’indemnisation après accident | Litiges couverts et limites de prise en charge |
La protection corporelle mérite une lecture attentive
Une blessure peut avoir des conséquences bien plus lourdes que le remplacement de l’engin. Examinez les préjudices couverts, les éventuels seuils d’invalidité et les modalités d’indemnisation. AXA mentionne une protection corporelle jusqu’à 100 000 € : ce plafond doit se lire avec les conditions de la formule, et non comme une somme automatiquement versée après tout accident.
Vol et casse : les conditions comptent autant que la garantie
Pour le vol, demandez si un antivol particulier est requis, si l’engin doit être attaché à un point fixe et quels lieux de stationnement sont acceptés. Pour les dommages, vérifiez les événements couverts et le traitement de la batterie. La protection des équipements de sécurité peut être proposée en option ou dans une couverture ajustable : ne la considérez pas comme systématique.
Comparer les devis sans se laisser guider par la mensualité
Un tarif n’a de sens qu’à garanties comparables. Pour départager plusieurs assurances, alignez le montant annuel, les franchises, les plafonds et les exclusions. La franchise est la part qui reste à votre charge lors d’un sinistre ; le plafond limite l’indemnisation. Une cotisation faible peut perdre son intérêt si le reste à payer est important.
Construisez une petite matrice d’usage : en lignes, vos situations réelles — trajet quotidien, stationnement dehors, prêt à un proche — et, en colonnes, les garanties envisagées. À chaque croisement, posez une question concrète : « Suis-je couvert ici, et sous quelles conditions ? » Cette lecture révèle les angles morts qu’une simple liste de garanties masque, notamment une protection contre le vol incompatible avec votre lieu habituel de stationnement.
- Usage occasionnel : conservez le socle obligatoire et évaluez votre besoin de protection corporelle.
- Trajets domicile-travail : faites confirmer cet usage et examinez les conséquences d’une immobilisation.
- Engin coûteux stationné dehors : étudiez précisément le vol et le mode de calcul de l’indemnité.
- Plusieurs utilisateurs : contrôlez les conditions de prêt et l’âge des conducteurs acceptés.
Demandez également comment la vétusté réduit éventuellement le remboursement et quels justificatifs seront nécessaires. Il n’existe pas de tarif universel pertinent sans connaître l’engin, l’usage et la couverture recherchée : mieux vaut comparer des devis personnalisés qu’un prix d’appel isolé.
Les règles de circulation à vérifier avant de prendre la route
L’assurance ne rend pas autorisé un usage interdit. L’âge minimum est de 14 ans, depuis le décret n° 2023-848 du 31 août 2023. Pour relever du cadre habituel des EDPM, la vitesse maximale par construction ne doit pas dépasser 25 km/h. Un engin débridé ne doit pas être présenté comme une trottinette conforme lors de la souscription.
- Le transport d’un passager est interdit : une trottinette électrique s’utilise seul.
- Les écouteurs et le téléphone tenu à la main sont interdits pendant la conduite.
- En agglomération, utilisez les pistes et bandes cyclables lorsqu’elles existent ; à défaut, respectez les règles applicables aux chaussées autorisées.
- Hors agglomération, la circulation se fait en principe sur les voies vertes et pistes cyclables, sous réserve des dérogations locales prévues.
Le trottoir n’est pas une voie de circulation ordinaire pour ces engins. Lorsqu’une disposition locale l’autorise, la circulation doit rester à allure modérée, avec une limite de 6 km/h, sans gêner les piétons. Le stationnement dépend aussi des règles locales : laissez libres les cheminements et les accès.
Une infraction peut entraîner une sanction et avoir des conséquences contractuelles selon les circonstances. Pour autant, les règles d’indemnisation des victimes et celles de votre propre couverture ne se confondent pas : évitez les raccourcis affirmant que toute infraction annule automatiquement toute assurance.
Préparer sa demande de tarif et sécuriser la souscription
Pour obtenir un devis exploitable, rassemblez la marque, le modèle, la vitesse maximale par construction, la date d’achat, la valeur et, si disponible, le numéro de série. Précisez les conducteurs, les trajets prévus et les conditions de stationnement. Déclarez explicitement un usage professionnel s’il existe, plutôt que de l’assimiler à un simple déplacement personnel.
- Demandez plusieurs devis avec les mêmes garanties et des franchises comparables.
- Lisez les conditions générales et particulières, notamment les exclusions relatives au vol et aux dommages.
- Faites confirmer par écrit les points sensibles : prêt, domicile-travail, équipements et antivol.
- Vérifiez la date de prise d’effet avant de circuler et conservez votre justificatif d’assurance.
Le bon contrat est celui qui couvre votre usage réel, avec un reste à charge que vous pouvez assumer. Demandez votre tarif sur cette base : responsabilité civile obligatoire, protection du conducteur adaptée, puis vol et dommages selon la valeur de votre trottinette et son exposition au risque.